
國內最大飲料包材商宏全(9939)國際股份有限公司,主要產品包括飲料代工、瓶蓋及瓶子類製品、標籤及薄膜製品、電子及機械類製品等4大類。以依客戶個別需求,打造專屬客戶的製造、銷售服務(個別、組合式、組裝全配套銷售),甚至整體製造服務(駐廠連線)等著稱,已為其在該產業建立了差異化的營運、銷售模式。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
然近年在合約陸續到期、部分客戶退出市場及主要客戶之一統一有計畫的將包材業務移轉至自家子公司的威脅下,積極拓展新客戶及新市場(東南亞)。
雖新客戶訂單有助於營收彌補;但因經營模式影響,磨合及調整期較長;加上產品售價因原物料價格受到壓抑。使得在新訂單挹注營收下,毛利率卻持續下滑,加上營業費用無法有效降低,整體獲利表現自2013年持續下滑。
去(2015)年在新廠陸續完工及客戶磨合期完成下,經營效率有效提升,雖整體營收較2014年衰退3.76%,然整體毛利率回升至18.49%,營業利益恢復成長;雖最終因為處分資產及人民幣匯兌損失造成稅後淨利仍較2014年小幅衰退1.76%,但整體獲利結構已明顯改善。
恩汎理財投資團隊 發表在
痞客邦
留言(14)
人氣()

國內最大飲料包材廠商宏全(9939),去(2014)年在大陸市場競爭激烈、官方政策及主要客戶(統一)將其訂單轉由集團資公司生產影響;雖新客戶訂單稍能彌補統一轉單產能,全年合併營收172.26億元,年增3.74%,惟受到產能調整,稼動率較低,前3季毛利率較2013年同期衰退27.1%,前3季稅後淨利9.5億元,年減16.45%;第3季毛利率雖已回升至正常水準,但第4季在產業淡季下,毛利率表現將不樂觀,整體合併營收雖呈現成長,但在毛利率下滑及營業費用增加下,預估全年稅後淨利約10.5億元左右,稅後EPS約4.04元。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
展望今年營運,大陸市場方面,統一轉單、康師傅和百事可樂的結盟,雖對整體營收、獲利產升影響,但也大幅的降低了單一企業營收占比,加上新客戶的加入,反使得整體的營運結構,走向健康的狀態。雖去年配合原in-house客戶設備轉移、為新客戶開發新模組,導致稼動率偏低,影響獲利表現,但在相關產能逐漸上軌道,及積極接觸新客戶、與原有客戶簽定長單,確保未來營運下,今年大陸市場的表現應可較去年為佳。
而在東南亞市場方面,當地PET包材普及率仍低,市場缺乏對包材業者一貫化生產及經驗,在印尼、緬甸、柬埔寨投資的廠房相繼投入下,加上當地主要配合廠商的品牌優勢(可口可樂、百事口樂),當地市場營運動能亦值得期待。另外,受惠原油價格大幅下滑,PTE主要成份PTA價格持續下探,更有利於毛利率的止穩。
目前雖仍處在產業淡季,但即將進入農曆年節的節慶消費旺季,加上農曆年後,春、夏傳統旺季亦接踵而來,看好其產能調整完成,毛利率恢復及大陸、東南亞市場佈局的發展潛力,整體營運、獲利動能可望在今年止穩。有興趣的投資朋友可參考其今年進行的26億元現金增資案,增資認股價格52元(目前)以下為進場布局價格。
恩汎理財投資團隊 發表在
痞客邦
留言(8)
人氣()

在「積極拓展新客戶及擴廠,短期問題帶來機會」一文中,團隊預估宏全(9939)去(2013)年全年營收年成長約8~9%左右,若達成其稅後淨利仍有機會達到14億元。可惜在全年營收公布後,全年合併營收為166.06億元,年成長僅6.55%,稅後淨利僅11.3億元,稅後EPS為4.27元,表現不如預期。
目前主要戰場為大陸及東南亞市場,在大陸市場競爭越來越激烈的情況下,加上主要客戶之一的統一,將其訂單轉回由集團的統一實生產的影響,致使在大陸市場的營運、獲利表現不如預期;惟在積極開拓當地新客戶已有成果下,以大幅度降低統一訂單流失的影響,但未來的表現如何,還得視其與新客戶間,是否能有更擴大合作的機會,以及舊客戶能否繼續維持,才可視為明朗。
另外,看好東南亞市場的潛力,積極拓展東南亞市場的市佔率,雖當地市場仍保有近20%的成長率,但在與競爭者搶攻市占率過程中,持續的拓展新廠,造成認列折舊、費用增加等因素,使得整體的獲利狀況受到侵蝕,表現不如預期的佳。但在資本投入設廠相繼完成,並開始投產下,在市佔提升及產能利用率增加下,今年在東南亞市場的營運可望再成長20%,將有利於獲利狀況的回升。
展望今年的營運,在大陸市場及東南亞市場競爭日益激烈下,如何開拓新客戶及鞏固原有的客戶,維持產能利用率、拉升營收的成長,將是未來營運、獲利的觀察重點。在今年1~2月合併營收達26.47億元,年成長11.29%的表現下,今年的營運狀況應不至於太差。另外統一訂單移轉的影響在今年度也將大幅度的降低營運變數,但在原有客戶的變數上(如傳一陣子的百事可樂),則仍有待持續觀察。
目前董事會已經通過配發2.5元的現金股息,以昨(3月31日)收盤價66元計,現金殖利率約為3.79%,以當下的營運、配息狀況,實在不吸引人;但以其目前在大陸、東南亞市場佈局的狀況,加上單一客戶比重逐漸降低、每年獲利、配息都屬穩定的營運情況,團隊仍將其納為關注名單,留意其股價拉回及營運表現的狀況,俟相對便宜價格及視資金使用狀況,進場佈局。
恩汎理財投資團隊 發表在
痞客邦
留言(6)
人氣()
國內最大飲料包材廠商宏全(9939),其基本資料請參考「看好東南亞市場的長線發展,可分批進場佈局」一文。
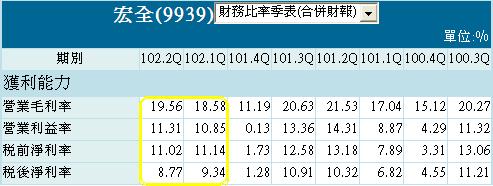
今(2013)年第2季受到氣候因素導致客戶遞延出貨的影響,合併營收47.65億元,較去年同期成長2.85%,成長幅度低於市場原先的預期,雖毛利率較上一季成長5.27%至19.56%,但整體上半年的毛利率,仍較去年同期小幅衰退2.55%;然受惠於營收成長8.17%、營業費用控制及匯兌收益的影響,上半年稅後淨利7.45億元,仍較去年同期成長21.53%。
看好東南亞市場當地PET包材普及率不高及內需市場的發展,為有利於與當地客戶的發展、維繫與營運成本考量,除原有在印尼的3個工廠外,正積極計畫興建第4座新廠,預計明年第4季開始投產;有關大陸飲料包材布局方面,仍積極拓展新客戶訂單,持續分散營收來源,避免單一客戶營運狀況對營運獲利影響過大,今年新增的當地知名涼茶品牌訂單,可望降低統一實分食訂單的影響。
展望後續營運,從7~8月合併營收34.88億元,較去年同期成長3.72%來看,加上大陸、東南亞市場的季節性需求回溫及原物料仍處在相對低的位置,9月及第4季的整體營運可望仍較去年同期成長,全年整體營收約成長8~9%左右,在毛利率及營業費用不變下,稅後淨利約在14億元左右。以目前配息率約6.5成及全數現金的習慣來看,明年仍有配發3元現金股息的能力,對此標的有興趣的投資人,可趁目前該企業處在高資本支出(擴廠)及新競爭者影響,獲利及發展有疑慮時,趁價格回檔挑個喜好的價格逢低進場佈局。
恩汎理財投資團隊 發表在
痞客邦
留言(12)
人氣()

隨著時序進入春夏季,飲料包材產業也將逐步進入產業旺季,預估營運將逐月成長,國內瓶蓋大廠宏全(9939)的營運狀況也將更為明朗,去年在受到統一實赴大陸設立飲料包材廠及主要客戶百事可樂與康師傅結盟的影響,外界多預估會影響宏全的飲料及礦泉水包材接單,但受惠一貫化生產的特殊經營方式與經驗,看來已成為其經營特色與形成產業門檻。
在市場發展方面,東南亞及大陸市場將仍是近年來的重點發展地區,東南亞因PET包材普及率不高;大陸則因人均消費量仍較臨近市場為低,因此2市場的PET包材市場仍處成長階段。而東南亞的發展狀況可以參閱團隊在去年10月公佈的研究整理資料「看好東南亞市場的長線發展,可分批進場佈局」一文,在此不再重述。
今(2013)年在新訂單的接獲方面倒是大有嶄獲,除接獲康師傅的調廠訂單外,還新接獲了統一的訂單,分別在統一鄭州廠及湖北武穴廠設立In-House廠,雖然前3大客戶之ㄧ百事可樂的訂單流失約4~5%,但其他的訂單仍持續,加上東南亞市場的擴展及新訂單的成長,預期對整體營運的影響不致於太大。另去年宏全已對宏全中國增加持股比例(目前累計持有宏全中國逾75%股權),在大陸市場持續的成長下,預期可望增加對大陸營運獲利的認列,增加母企業整體的獲利能力。
在近2年訂單變動不大下,原客戶合作關係緊密及良好,新客戶的訂單又有所突破下,只要維持其規模及品質的優勢,其產業發展仍將呈現成長的趨勢。宏全加上大股東有壽險、公股企業及退休基金的進駐,財務結構尚稱健全,加上近3年的稅後EPS均超過5元,在財務結構尚稱健全及產業發展區域呈現成長的趨勢下,可列入長期投資的存股標的。但在配息率不高(僅6成)的影響下,團隊認為,想要切入的長期投資者,仍建議將投入成本壓在6字頭,甚至以下較佳,近期股價已有偏高的跡象,等待資金退潮後進駐較佳。
恩汎理財投資團隊 發表在
痞客邦
留言(8)
人氣()
國內飲料包材龍頭廠商宏全(9939)看好東南亞市場的長線發展,積極前進發展,而當地市場因(1)分散且多元、(2)單一飲料品牌量不易坐大,對於代工廠依賴度相對較高及(3)缺乏包材業者一貫化生產的企業與經驗等特殊性質,而飲料充填代工為高度支出產業,稼動率對其獲利的影響極大,使得擁有豐富經驗的宏全在東南亞的發展具有相當優勢。截至上半年在東南亞市場營收年增高達82.1%,稅前獲利貢獻已佔整體獲利的30%,可以想見東南亞市場將是未來3~5年最重要的成長動能來源。
國內市場部分,尚能維持5~10%的成長空間,毛利率在高毛利的日本包材訂單加持下,第2季毛利率達23.6%,較上一季提升4.1%,整體上半年國內事業佔獲利約60%;而大陸部份,雖仍有部份小廠訂單持續挹注,但受到統一實的影響,預估成長將會趨緩。短期因應方面將計劃以現金增資子公司宏全控股有限公司的方式,向宏全中國控股(股)公司的現任股東買回股權,預計持股比率將從52.33%增加至76.84%,以此來提升大陸的獲利貢獻,雖目前大陸市場整體獲利只佔整體獲利10%以下,但也不無小補。
宏全上半年合併營業收入為80.88億元,稅後純益達7.13億元,稅後EPS為2.36元,上半年雖因擴廠使得營業費用增加,獲利較去年同期衰退19.45%,但受惠東南亞廠營運的貢獻,第3季營收已較去年同期成長20%,東南亞產能稼動率約8成、國內7~8成,可以看出東南亞市場營收成長強勁,為今年宏全營收成長的重要市場。獲利率方面受惠原物料成本下滑及稼動率的提升,毛利已自第1季谷底的16.8%,提高至第2季的21.5%,預估第3季仍維持此水準,整體獲利呈現穩定成長,第3季稅後EPS約1.65~1.7元。
看好東南亞事業的發展,亦開始計畫以In-House的模式進軍東北亞市場(首要市場為日本),擴大市場佔有率。2012全年營收方面團隊預估仍不變,預估稅後EPS會落在5~5.3元左右,看好東南亞市場及東北亞市場未來的發展,目前股價在歷史平均股價的位置,仍建議欲布局的投資人以分批進場佈局為佳,並觀察其毛利率的變化,長期持有。
恩汎理財投資團隊 發表在
痞客邦
留言(6)
人氣()
宏全在東南亞的布局算是非常完整,除了本業PET相關產品外,也開始進行菸酒公司香菸的濾嘴轉手貿易,預計今(2012)年9月開始有獲利貢獻。除了今年已投產的越南新廠外,馬來西亞廠也將在明年1月投產,並配合客戶開拓新市場所需,今年第4季及明年第3季將分別於印尼及緬甸設廠,擴展營運規模。
拜東南亞的地理位置所產生長期炎熱氣候所賜,當地飲料市場淡旺季非常不明顯,使得宏全整體營運可呈現穩定的狀態,加上當地並無較具規模的一貫化飲料包材充填廠,更顯宏全在當地的專業地位。2012年上半年東南亞營收約佔集團合併營收上升至 16.1%,今年第1季東南亞獲利佔稅前淨利比重已達 26%,東南亞已成為宏全整體營運成長動力之一。
大陸市場已是兵家必爭之地,宏全在大陸地區7月營收創下新高紀錄,今年上半年大陸地區營收佔集團合併營收42.5%,已超過國內上半年營收水準,但也由於競爭激烈的關係,雖營收增加但毛利率較國內低34%(約15%)。受到百事可樂與康師傅結盟及統一將飲料事業逐漸移轉給統一實的影響,預估來自大陸地區營收的成長將會趨緩,宏全因應策略為拓展甚至培養其他二、三線客戶以求將影響降至最低。
國內產線今年第1季臺中無菌二廠投產,主要客戶為臺灣及香港可口可樂,目前的稼動率已拉升至80%以上,開始獲利,目前已開始規劃第二條產線的架設,預計2013年可投產。另外,因日本311大地震的影響,使得宏全得已接獲日本客戶瓶蓋與瓶胚的訂單,目前正積極洽談在日本廠中 In-house的合作案,若能成功,也將是對宏全產品品質的一種肯定。
目前仍為飲料旺季,營收與獲利成長明顯,今年1~7月營收年成長9.68%,預估全年營收約為169~173億元,稅後EPS約為5~5.3元左右,目前本益比約13倍,處於歷史區間的中間位置,建議欲布局的投資人,分批進場佈局為佳。
恩汎理財投資團隊 發表在
痞客邦
留言(3)
人氣()

宏全在新客戶與新廠效益的挹注下,大陸廠自結2011年12月營收為4.6億元,年增約40%;另外東南亞廠因擴廠及日系飲料廠轉單的效益下,自結2011年12月的營收也成長至1.7億餘元,年增率77%,也看出宏全旗下的海外廠營收成長的爆發性。
至於臺灣廠的營運,目前已走出塑化劑風暴的影響,加上新增臺中無菌飲料二廠11月的投產,使得臺灣廠2011年12月的營收達4.92億元,年增1.38%。
在海外廠營收增加的挹注下,粗估2011年度全集團營收約139億元,比2010年成長約11%。
原本每年第1季都是屬於飲料包材銷售的淡季,但因接獲日系飲料廠商的轉單,及大陸廠飲料包材接單不錯,使得集團2012年第1季的營運,可望「淡季不淡」,成為黑馬。
已在今天(1/11)突破了季線均線的反壓,雖量增但收十字線,以前平台整理區62.1元及長黑中線63元為預估的停利點。
恩汎理財投資團隊 發表在
痞客邦
留言(4)
人氣()
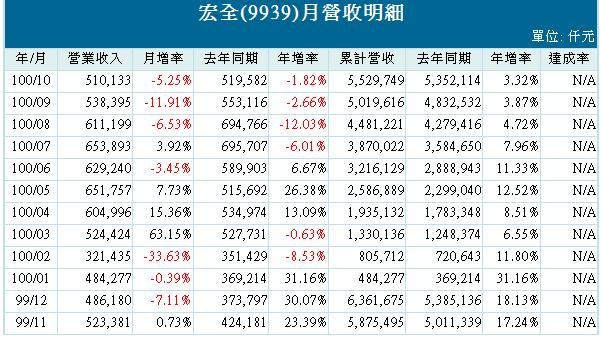
宏全國際在包裝製造行業,擁有超過30年以上的經驗,為臺灣最具規模的包裝材料製造商。今(100)年8月歷經歐債風波及泰國水患影響,股價由89.7元高檔回落至去(99)年2月的起漲點53.5元,跌幅達40%。
宏全在兩岸佈局完整,目前亦積極佈局東南亞市場,憑藉其在業界獨特的經營模式,可以完全的掌握客戶的狀況及降低生產成本,提高毛率,使該公司在包材業頗具競爭力,每年都可維持25%左右的高毛率。
泰國水患僅造成宏全旗下一工廠停工,目前另外兩廠及臺灣廠區已加入支援,預定該廠於本月中旬前,可恢復生產,對於宏全營運影響不大。
宏全除持續擴大在大陸生產工廠與客戶群布局外,今年亦擴大與可口可樂的合作,雖客戶之一的百事可樂與康師傅合作,但因其原與宏全尚有4~5年合約,實際的影響應在4~5年後才會發生,且後續仍會積極爭取合作機會。在新客戶、新產能及新訂單開出之後,明年大陸營運,仍可持續成長;集團明年營收約有2至3成的成長空間。
預估11月營收仍受泰國水患影響,應較去年同期略為衰退與今年10月份營收相近約5.1億元,12月份在工廠復工及轉單效應下亦能維持5~5.2億元水準,全年稅後EPS約5.2~5.5元。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()


