欣銓(3264)科技股份有限公司主要從事晶圓測試服務,以超大型積體電路(VLSI)為主要經營方向,購併全智科後跨足射頻積體電路(RF IC)測試,產品應用以行動通訊、消費性電子、記憶體、工業、車用、物聯網、無線通訊及電源等產業為主。
資料來源:恩汎理財投資團隊;理財寶:恩汎-獲利領息價值股
去(2024)年受車用庫存去化、消費性電子需求疲弱等影響,加上對AI布局未有斬獲,合併營收年減6.77%、毛利率年減19.12%,稅後淨利年減23.38%。今年則在受惠AI應用需求與美中貿易戰擴大,有客戶持續轉單及急單效應,雖車用及工控市場需求仍不振,前3季整體合併營收仍年小增2.87%,上半年在急單效應下,整體產品毛利率回升至35.74%,較去年同期增29.54%,本業獲利年增39.85%,惟受到匯率劇烈波動影響,稅後淨利僅年增6.01%,在第3季匯率相對穩定下,預期前3季獲利在匯兌利益回沖下,能讓稅後淨利更接近本業獲利增幅。
展望後續營運,AI發展帶動周邊需求成長動能強勁,市場最期待的是晶圓代工客戶委外進展,此部分未見市場證實資訊,但仍列入追蹤事項,若屬實,在長期合作的有利條件下,很有機會成為公司獲利強勁成長動能來源之一。另近年積極拓展AI驗證業務,目前已與美系網通晶片大廠合作,進入工程驗證階段,若順利,在全球雲端服務商加速建置資料中心並自研晶片下,AI ASIC需求亦可望成為未來營運成長新動能。
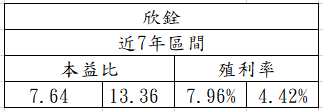
該公司營運、獲利穩定,近7年平均配息率約6成左右,近年有增加趨勢,去年配息率難得的達到9成,若是長期投資領息的投資人,可以殖利率區間7.96%至4.42%間,殖利率逾6%時布局,享受高殖利率;若偏好價差者,可參考近7年本益比區間7.64倍至13.36倍間,以預估全年獲利,在此區間操作即可。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()

今(2021)年3月3日團隊分享了國內IC測試廠欣銓(3264)的營運獲利追蹤(詳閱低殖利率除權息不吸睛,全年獲利成長預估可望為除權息後製造空間一文),以配發2元現金股利以及當時45元左右,約4.44%的殖利率來說,股價已反應歷史殖利率區間,而從3月到6月間,其股價的整理表現也的確反應了這一部分的價值滿足。
而在該文末有關今年營運獲利的展望上,在半導體市況佳,以及車用市場復甦、5G滲透率提升、RF需求持續成長及新產能的挹注下,團隊預期全年的營運獲利應可樂觀看待,以市場預估的全年EPS可望挑戰4元來估算,則歷史本益比區間下,股價在除權息後應該還會有表現。
只是今年在疫情的影響下,多家公司股東會延期,致使除權息延後而影響了除權息行情,時至進入電子業的第3季旺季,搭配上半年財報的公布,這次除權息行情將被填權息行情給取代。
近期公布上半年財報,受惠IDM大廠擴大委外釋單,上半年產能維持滿載,稅後淨利11.22億元,年增44.22%,稅後EPS為2.37元,上半年獲利表現符合預期,看起來要實現去年市場預估2021年全年EPS達到4元的機率不小。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有)
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()

IC測試廠欣銓(3264)去(2020)年受惠新冠肺炎疫情帶動在家工作及消費電子產品需求增加,加上車用市場的復甦,全年合併營收96.75億元,年增20.18%,毛利率在第4季達37%下,整體產品組合毛利率為35.2%,年增11.53%,全年獲利達17.82億元,稅後EPS為3.78元,優於團隊原預估的3.6元;董事會決議配發2元現金股利,符合團隊預期。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有完整評估)
展望今年整體營運,在半導體市況佳,加上車用市場復甦、5G滲透率提升、RF需求可望持續成長及新產能的挹注下,加上擴產需求使得配息率降至近5成的狀況下,看得出經營團隊對於產業前景,以及未來營運成長樂觀看待,全年營運、獲利應可持續成長。
雖而以目前股價近45元來看,現金殖利率僅4.44%,已高於其殖利率區間7%~4.57%的區間,除權息不具吸引力;但在全年獲利成長可望持續下,若今年有機會達到4元以上的水準,則本益比區間將貢獻股價的上檔空間,可望成為除權息後的填權息動能。有興趣且看好其今年營運、獲利成長動能的投資人,團隊會在預估全年獲利的本益比區間1/4價位至中間價位間布局為優。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()

國內IC測試廠欣銓(3264)科技股份有限公司去(2020)年受惠5G基地台建設需求,新冠肺炎疫情帶動在家工作需求,以及車用市場需求回溫,IDM廠擴大釋出委外車用晶片測試訂單,帶動網通、射頻(RF)、記憶體、儲存及PC等測試機屋銓產品線的訂單增加,12月合併營收達9.63億元,第4季合併營收達27.96億元,較2019年同期增30.59%,全年合併營收達96.75億元,年增20.18%,營運表現亮眼。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有完整評估)
觀察其去年產品組合,毛利率呈現逐季成長的走勢,致前3季整體產品組合毛利率達34.27%,較2019年同期增12.55%,前3季稅後淨利達12.34億元,年增55.61%;雖有匯率的不利影響因素,但以營運走漲價趨勢,以及市場需求暢旺的狀況,應得以抵銷匯率的不利影響,以保守估第4季的毛利率約35%左右,推估第4季獲利應可落在5億元左右,全年稅後淨利有望逾17億元,稅後EPS約3.6元。
展望後續營運,在5G、疫情帶動遠距商機、車用晶片需求續旺,加上第1季漲價題材及有新廠投產挹注帶動下,以目前訂單能見度達已達第3季,今年營運成長動能可算是相當的明確,整體營運、獲利可望持續成長。
昨(1/12)日爆出近3.5萬張的大量後,應該會需要時間消化,以其近年平均配息率約6成計,可望配發2元現金股利,以其本益比9.09倍~13.96倍及殖利率區間7%~4.57%推估股價區間分別為32.72元~50.25元及28.57元~43.76元,以殖利率來說,目前股價已滿足;若還有向上空間就是反應本益比及今年營運獲利成長的預估了。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()

國內IC測試廠欣銓(3264)科技股份有限公司今(2020)年受惠於購併全智科資源整合發揮綜效,加上新冠肺炎疫情帶動在家工作需求,及5G基地台等前置建設需求,在射頻、網通、儲存及PC等測試需求增加下,營運成長動能強勁。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有,開啟存股投資新境界)
今年1~9月合併營收達68.78億元,年增16.41%,加上整體毛利率較去年同期增12.55%達34.27%,稅後淨利達12.34億元,年增55.61%,前3季獲利已超越去年全年獲利11.1億元。
在毛利率成長、獲利成長、營收成長的表現下,展望第4季營運,在國際整合元件製造廠(IDM)為避免新冠肺炎疫情影響生產鏈的情形下,持續擴大委外訂單,5G及射頻(RF)、網路通訊、記憶體、微控制器等測試訂單湧現,使得訂單能見度維持穩定。
以目前公告10月合併營收9.02億元,較去年同期增25.99%,亦創下單月營收新高的情況下,以過去第3季、第4季均屬其營運旺季的狀況,以及目前半導體產業樂觀看待第4季營運狀況的前提下,預期單季獲利至少能與第3季獲利持平至成長,全年獲利成長確立,估全年每股EPS有機會挑戰3.5元,預估明年配息約2元。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
欣銓(3264)科技股份有限公司這家企業團隊追蹤了很長一段時間,為團隊長期投資口袋名單之一,但囿於資金進出與股價波動時間無法契合,一直沒有佈局。
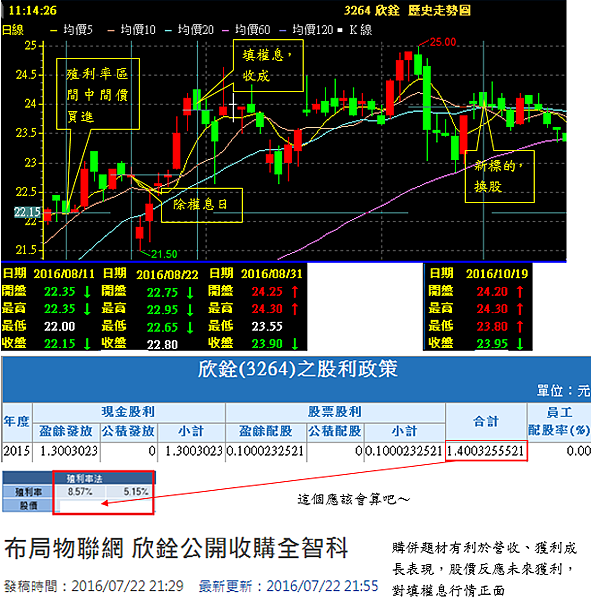
受到2015年下半年半導體庫存去化及去(2016)年初淡季影響,股價大幅滑落至殖利率區間中間價附近,加上去年7月宣布公開收購全智科後及操作部位有獲利了結的資金出場,以股價反應未來獲利表現,填權息機會高,首次進場佈局。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
以此帳戶為例,除了回收投資的本金,建構了1,140股的獲利領息部位,還賺到了息。
持續追蹤該企業營運、獲利狀況,在訂單回溫及年底法說會表示,今年淡季不淡及產品應用面擴大下,持續看好其營運、獲利的成長。
恩汎理財投資團隊 發表在
痞客邦
留言(4)
人氣()
欣銓(3264)科技股份有限公司主要從事晶圓測試服務(占整體營收約9成),以超大型積體電路(VLSI)為主要經營方向,產品應用以行動通訊、消費性電子、工業、車用、安控、電源等產業為主。
去(2016)年7月宣布收購同是半導體測試廠的全智科(3559)技股份有限公司,雖同屬半導體測試廠商,但專注的領域卻不同(欣銓為超大型積體電路(VLSI)測試;全智科為射頻積體電路(RF IC)測試),產品應用及客戶群亦有差異,因此團隊認為此購併案有利於直接拓展業務範圍、市占率及客戶群;而購併後常發生的客戶轉單影響也較低。
雖自9月起開始認列全智科營收後,整體月營收呈現大幅的成長,第3季的營運、獲利在本身產品組合、毛利率改善及9月開始加計全智科63.84%的獲利後,整體營運、獲利大幅改善。但扣除了全智科的營收後,其整體營運的回升也是很明顯的,亦呼應了其總經理在11月22日櫃買中心法說會的說法。
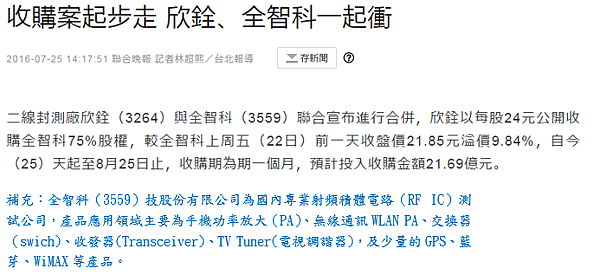
去年全年營運自9月份起回升後,加上購併效應挹注,市場預估其稅後EPS可望達1.9元,估配發股利1.4元,雖公司於第1時間例行性回應,但還是來算算是否有機會。
以其去年每季產品組合及整體產品組合變化的毛利率為參考,雖第4季電子業的毛利率往往有大幅下滑的情況,但以其營收成長係來自需求及高毛利率產品比重逐漸升高下,團隊以其第3季單季毛利率30.64%為高標、1~3季累計毛利率26.82%為低標來預估其獲利區間。
恩汎理財投資團隊 發表在
痞客邦
留言(8)
人氣()
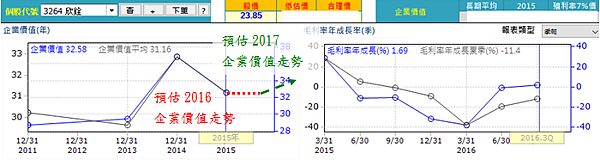
欣銓(3264)科技股份有限公司為國內專業的半導體IC測試廠,主要從事測試服務,晶圓測試占其整體營收約9成,主要客戶為晶圓廠及IDM(整合元件製造),客戶有德州儀器(占營收約3成)、台積電(2330)等。
近年歐、美、日IDM大廠併購頻繁,產業朝大者恆大的趨勢,看好車用電子及物聯網(IoT)的發展,在自身擅長的MCU、安控、PWM測試技術下,積極拓展佈局相關技術,因而在今(2016)年第3季公開收購全智科(3559:RF IC測試)股權(目前已持有63.84%),以取得相關技術及客戶;並同時投資封裝廠瑞峰半導體,將集團觸角延伸至封裝事業。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
隨著進入產業旺季,歐、美客戶拉貨動能回復及佈局的車用電子、安控應用訂單增溫下,本業營運恢復動能;加上9月起開始認列全智科營收,使得第3季合併營收達16.95億元,較去年同期增6.87%,季毛利率回升至30%以上,1~3季稅後淨利6.18億元,年減從35.78%降至24.82%。
展望第4季營運,在訂單能見度佳,佈局之車電、安控已收成效,以及全智科營運認列整個季度下,預期第4季將是全年營運、獲利的高峰,全年獲利有機會維持在9億元以上,稅後EPS約為1.9~2元左右。
恩汎理財投資團隊 發表在
痞客邦
留言(6)
人氣()
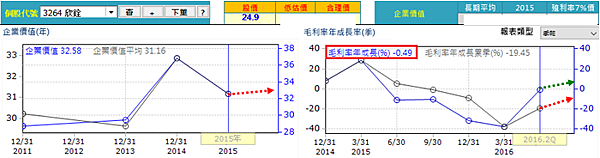
欣銓(3264)科技股份有限公司為國內專業的半導體測試廠,其主要業務及客戶資料,請參閱團隊部落格「欣銓(3264)」ㄧ文。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
今(2016)年上半年營運,第1季受到地震影響,客戶出貨及高階測試需求不如預期,但隨著客戶第2季起陸續回補庫存,加上主要客戶之一需求回升明顯,在毛利率較佳的安控及車用等應用訂單增溫下,整體營收、毛利率回升,也帶動了整體獲利的回升。第3季進入產業旺季,加上受惠於9月份可開始認列全智科(3559)的營收、獲利(預估月營收可增約90,000千元左右),從公布的9月合併營收6.35億元,較去年同期5.06億元來看,除原出貨狀況順遂外,認列的部分尚符合預期。
以目前持有的63.84%全智科股估,整體合併營收影響約14.2%,整體毛利率的影響約1%。在目前兩家企業今年訂單變動已不大、產能利用率持續提升及併購營收挹注下,預估有利於今年合併營收恢復成長。惟因第1季衰退幅度稍大,整體表現大幅成長機會不大,而後續朝100%持有方向進行下,預期有利於營收、獲利的表現。
展望未來營運,今年受惠於購併效應,整體合併營收、獲利可望較去年成長。
恩汎理財投資團隊 發表在
痞客邦
留言(2)
人氣()

欣銓(3264)為國內專業的半導體測試廠,其主要業務及客戶資料,請參閱團隊部落格「欣銓(3264)」ㄧ文。
去(2013)年第3季起受惠歐、美及大陸車市的銷售狀況持續成長,帶動車用電子IC的需求增加,使得邏輯及混合訊號IC晶圓測試出貨成長,營運逐漸回溫,前3季合併營收達36.72億元,年衰退縮減到6.72%,在毛利率及營業利益的回升下,稅後淨利達5.96億元,年減幅度縮小至4.03%。在第4季營運達到公司內部的預期下,合併營收13.29億元,全年合併營收達50.01億元,僅較2012年小幅衰退3.06%,在產能利用率維持在8成以上的情況下,毛利率應在31.5%左右,預估全年稅後淨利約在8.5億元左右,稅後EPS約1.9元左右。
展望今年營運,在歐、美景氣持續回升下,可望持續帶動安控、汽車電子應用晶片測試量的需求增加,加上歐、美及大陸車市景氣持續回溫,在車用Sensor的需求增加下,車用IC的需求持續向上,將有利於相關測試的營運成長,在整體邏輯及混合訊號IC晶圓測試需求不錯下,預估今年整體營運在各項測試需求逐漸成長下,可望恢復成長動能。
該股在團隊去年12月9日公布今年的關注名單中,目前漲幅已達17%左右,以預估之2013年稅後EPS為1.9元、配息率約66%計,操作價格區間調整為本益比9~15倍、殖利率區間為7%~4.5%,對此股有興趣的投資朋友,此價格區間供各位投資朋友做參考囉。
恩汎理財投資團隊 發表在
痞客邦
留言(15)
人氣()

國內IC晶圓測試廠欣銓(3264),這兩年在電子產品世代的更替下,整體營運處在調整狀態,受到主要客戶德儀在行動裝置方面業務突破有限影響,使得欣銓在營運方針上需做調整,積極搶進新的客戶來貢獻營運效能,也因為德儀營運狀況平平,加上欣銓在新客戶的佈局上已有所斬獲,使得德儀占欣銓整體營收的比重逐漸下滑至40%以下。若能順利銜接,則欣銓未來營運將可擺脫受單一客戶影響過鉅的缺點,對其整體營運的穩定度將是一大利多。
去(2012)年第4季受到產業淡季及因歐洲整體景氣不佳的影響,新加坡子公司主要終端應用營收下滑幅度較大,使得12月合併營收不僅較前個月下滑10.17%,也較2011年同期下滑14.84%,合計整體第4季合併營收較前1季衰退年減7.2%。而受到營收及產能利用率下滑的影響,預估也將影響其毛利的表現,今年在產能得以因應客戶需求的情況下,預估資本支出將會縮減。
展望今年營運,除鞏固現有客戶外,看好大陸白牌手機市場發展,持續積極打進大陸智慧型手機晶片供應商,目前已接到大陸中低階智慧型手機晶片測試訂單,若能順利擴大客戶群,將會成為未來營運成長的主要動能。除了中低階智慧型手機晶片測試訂單外,亦積極擴展工業用和車用電子晶片測試業務,雖然對於上半年的況狀持保守態度,但下半年的營運應可較上半年佳。
去年全年合併營收為51.59億元,較去年同期增5.19%,在第4季毛利率受產能利用率影響微降下,全年稅後EPS約為1.85~1.9元間,目前看來營運持續低迷,仍需觀察後續業務擴展情況。目前欣銓股價位處近三年歷史股價區間下緣,以過去配息率65%、預期殖利率6%計算,20元以下應為可買進價格。
恩汎理財投資團隊 發表在
痞客邦
留言(7)
人氣()
在今(2012)年第2季半導體產業景氣趨緩下,設備訂單及出貨金額同步下降,進入第3季後,半導體整體營運仍未有轉佳現象,預估短期BBR仍將維持1.0以下水準,但相較於其他產業,半導體仍是表現較佳的族群。
受到半導體營運不明影響,欣銓(3264)第3季營運狀況不如預期,幸上游晶圓代工廠8月中旬前投片狀況良好,使得7~8月合併營收仍能維持在4.5億元附近。但預期過了9月後,客戶提貨速度將會放緩,使得後續營收的成長力道仍待觀察。
目前出貨的產品方面,仍以手機相關產品的需求最明朗,其餘(PC 相關、Analog、MCU等)則表現平平。目前大客戶主推行動裝置用AP,尚未打入銷售較佳之產品;加上也不是中低階的智慧型手機市場相關IC供應廠商主要供應鏈,也讓在近年智慧型手機主導的戰場中,欣銓受惠狀況較不如其他測試廠。目前僅能期待日系IDM委外部分訂單的挹注,惟這方面最快要到明年才會看到較顯著的效益。預期在第4季營運在逐漸邁入季節性淡季下,訂單能見度仍然不高,預期每月營收將下滑至4億元左右。
預估欣銓今年全年合併營收約50億元,每股稅後EPS約1.8~1.9元,與去年相去不遠,若日系委外訂單能放量及大客戶主推的行動裝置得以打入主要供應練,則明年的營運就很值得期待。在第4季能見度未明下,半導體廠商資本支出將趨於保守,短期應保守看待,惟目前欣銓處於本益比區間下緣位置(11~18倍),此時介入的價格損失風險應較低。
恩汎理財投資團隊 發表在
痞客邦
留言(5)
人氣()


