
巨路(6192)國際股份有限公司為國內工業程控與電子材料通路商,主要經營電子及通信元件之經銷代理、程控儀器買賣及系統整合工程服務。程控業務為全球最大程控製造商Emerson(愛默生)在國內及大陸東北、華北地區的獨家代理商,過去2者佔營收比重約6:4,惟在程控比重逐漸拉升下,目前比重約8:2。程控應用客戶廣泛,涵蓋半導體、石化、電力及天然氣產業。
資料來源:恩汎理財投資團隊
今(2026)年第1季營運受到專案認列時程影響,前3個月累計營收約17.97億元,年減0.62%,但受惠受惠高階程控與半導體建廠需求持續暢旺,整體產品結構佳,整體毛利率可維持在高檔,加上市場預期整體營運表現為逐季回溫,全年營運、獲利仍可維持成長表現。
展望後續營運,在半導體大廠擴產計畫持續擴張下,帶動其相關控制系統與工程專案需求增加,目前在手訂單維持在高水位,有望持續推升其營運穩步成長。另公司亦積極與國際工控龍頭業者Emerson進行深度合作,切入生成式AI(GenAI)應用,此應用具備高進入門檻,有望成為未來成長動能來源。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
巨路(6192)國際股份有限公司為工業程控與電子材料通路商,主要經營電子及通信元件之經銷代理、程控儀器買賣及系統整合工程服務,為全球最大程控製造商愛默生(Emerson)在國內、大陸東北及華北地區的獨家代理商。
資料來源:恩汎理財投資團隊;理財寶:恩汎-獲利領息價值股
今(2025)年上半年受惠半導體及天然氣相關產業客戶持續增加資本支出,合併營收36.41億元,年增0.48%,在產品結構改善下,整體毛利率34.09%,年增9.51%,營業利益6.61億元,年增17.2%,但因受到新台幣匯率驟升,產生匯兌損失影響,稅後淨利4.84億元,上半年稅後EPS為5.03元。
第3季進入電子通信旺季、程控事業淡季,但從7、8月營收年減16.83%來看,除2事業體比重差距逐年拉大外,電子通信景氣狀況仍待觀察,惟時將進入程控出貨旺季,可留意第3季匯兌損失利益回沖及整體獲利狀況,再去估算全年獲利可否如法人預估,稅後EPS可維持1個股本以上。
展望後續營運,公司表示受惠半導體廠持續擴產,以及天然氣需求增加,相關產業接單狀況不錯,除持續為2大事業體持續引進新產品線(程控跟著客戶耕耘歐、美及日本市場;電子通信則朝AI邊緣運算、伺服器散熱與機箱機櫃相關布局),工業程控事業將持續深化與國際大廠的合作關係,協助客戶透過高階控制儀錶及系統,加速OT與IT融合的升級。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
巨路(6192)國際股份有限公司為國內知名程控與電子材料通路商,主要經營系統整合工程服務、程控儀器買賣及電子及通信元件之經銷代理。為全球一線程控製造商Emerson在國內、中國東北及華北地區的獨家代理商,除代理外,亦有自行研發中低階程控產品。目前產品結構比重現為程控儀錶暨系統工程佔75%、電子通訊元件佔25%。
去(2021)年受惠於半導體建廠需求,以及環保升級案需求提升,帶動營收成長,全年合併營收62.7億元,年增5.65%,毛利率32.9%,年增3.13%,稅後淨利8.51億元,年增14.38%。而受惠去年接單的成長,今年第1季合併營收16.06億元,年增9.56%,毛利率32.56%,亦較去年同期成長2.88%,稅後淨利2.1億元,年增21.39%,營運、獲利持續維持成長的表現
展望後市營運,除半導體晶圓代工廠擴廠計畫明確,有效帶動程控訂單需求,此部分有望成為營運、獲利成長的基礎;國內市場則在新能源、儲能、電廠維護及環保議題相關的需求下,相關的訂單可望維持成長;至於中國市場預期將以維護合約為主;另電子材料事業部分,將持續以產品組合優化、提升毛利率的方向為主軸,以利整體營運、獲利的維持與成長。
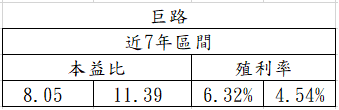
整體而言,法人對於巨路今年的營運保持樂觀的看法,雖市場對於半導體供需結構已有雜音,但對於程控廠來說,相關設備的需求與維護為長期必備的需要與耗材,整體營運成長可能會受到影響,但基本需求仍具;修正也僅是修正回基礎獲利表現。以法人預估今年獲利可望持續成長下,以過去7年平均本益比落在9~14倍來看,今年獲利表現若如法人預期的持續成長,目前的股價倒是落在股價區間相對低的位置。
另投資人得留意的是,公司今年預計辦理現資減資1成,若今年稅後EPS無法比8.5元高,則需視為獲利衰退表現的跡象。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
巨路(6192)國際股份有限公司為國內知名程控與電子材料通路商,主要經營系統整合工程服務、程控儀器買賣及電子及通信元件之經銷代理。為全球最大程控製造商Emerson在我國、大陸東北及華北地區的獨家代理商。近年積極調整生產線,產品結構比重現為程控儀錶暨系統工程佔74%、電子通訊元件佔26%。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
去(2015)年受到景氣復甦不如預期、石油價格崩落,石化產業資本支出遞延、國際工業投資衰退影響,合併營收53.36億元,年減10.56%,毛利率在營收結構持續改善下,年增2.19%,稅後淨利5.77億元,較2014年小幅衰退8.99%。
今年營運隨著全球油價反彈,石化產業客戶在工業精密儀表投資,已有明顯改善。上半年程控事業新接訂單涵蓋國內/大陸半導體廠專案、核電廠升級專案,以及中東/東南亞等區域之石化廠專案。
今年上半年營收雖仍較去年小幅衰退4.91%至23.32億元,然在客戶出貨正常及電子通訊事業持續調整產品結構下,整體毛利率持續上揚至27.98%,帶動稅後淨利達2.39億元,年增14.35%,稅後EPS為2.02元。
恩汎理財投資團隊 發表在
痞客邦
留言(24)
人氣()

巨路 (6192) 國際股份有限公司為國內橫跨工業程控製造和電子通訊材料的廠商。程控係以代理全球程控龍頭Emerson的控制閥為主(在大陸東北、華北地區的獨家代理商),亦自行開發中低階程控產品。
產品可應用於煉油、石化、電力、鋼鐵、生化製藥、食品、半導體及焚化爐等能源、基本工業生產及科技產業等,應用面廣泛。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
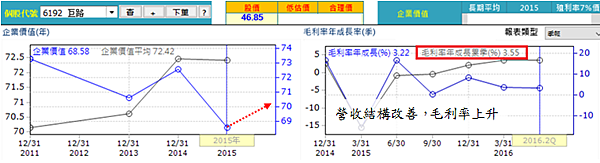
去(2015)年上半年受到大陸景氣不佳,公共建設推出遲緩、企業資本支出減緩影響,加上油價崩跌,石化資本支出遞延,上半年合併營收年減15.53%;幸好下半年新增大陸媒化工、核電廠、焚化爐等訂單,加上半導體庫存逐漸去化、訂單回穩,使得全年合併營收達53.36億元,年減福降至10.56%,毛利率亦從年初跌破25%,回升至27%以上,第4季單季更達30%,使得全年毛利率達28%,年增2.19%,稅後淨利5.77億元,年減8.99%,稅後EPS為4.86元,董事會通過配發3元現金股息,以目前股價約46元計6.52%。
展望未來營運,
恩汎理財投資團隊 發表在
痞客邦
留言(4)
人氣()

巨路 (6192) 國際股份有限公司為國內橫跨工業程控製造和電子通訊材料的廠商。
程控係以代理全球程控龍頭Emerson的控制閥為主(在大陸東北、華北地區的獨家代理商),亦自行開發中低階程控產品。
產品可應用於煉油、石化、電力、鋼鐵、生化製藥、食品、半導體及焚化爐等能源、基本工業生產及科技產業等,應用面廣泛。
以大陸與國內為主要經營市場,客戶方面,對岸多為國營企業,國內則多為產業龍頭廠,程控產品目前國內市占率逾5成、大陸華北市占率逾4成,營收貢獻度國內和大陸約各佔一半。
今(2015)年上半年營運,受到油價第1季大幅滑落、大陸及科技業景氣減緩,企業資本支出遞延及公共建設推出遲緩的影響;加上電子通訊事業部仍處於調整階段,在兩大事業體營收下滑下,上半年合併營收僅24.52億元,年減15.53%;上半年毛利率在第2季高毛利程控產品比較較高的挹注下,整體回升至27.02%,稅後淨利為2.09億元,年減29.63%,營運、獲利表現疲弱。
恩汎理財投資團隊 發表在
痞客邦
留言(1)
人氣()

巨路(6192)為國內橫跨工業程控與電子通訊兩大領域的廠商,主要產品包括程控類(具備工業電腦概念)、電子類、機電類等,兩大事業體產品運用廣泛,透過彼此淡、旺季及資金周轉率的互補,達到營收及現金週轉的穩定。
今(2015)年上半年營運,受到大陸(佔其營收比重逾5成)景氣不佳及油價崩跌影響,科技業、石化業在整體市場需求減緩下,企業資本支出遞延,使得整體營運狀況不如預期,上半年合併營收24.52億元,年減15.53%,毛利率受惠第2季高毛利率程控比重增加,使得整體毛利率拉升至27.02%,較去年同期小幅衰退0.84%,惟在第1季營運、獲利表現太差下,稅後淨利2.09億元,年減29.63%,稅後EPS為1.76元。營運、獲利疲弱的表現,也使得其股價急速向下修正,呈現大幅貼息走勢。
展望下半年營運,
程控事業部分受到景氣影響,需求遞延,第3季是否回升仍有待追蹤;
雖市場預估在大陸市場陸續增加了媒化工、核電廠、焚化爐等案子;國內方面則是半導體方面訂單有所增加,預估第3季的營運應有所回升;
恩汎理財投資團隊 發表在
痞客邦
留言(2)
人氣()
巨路(6192)國際為國內橫跨工業程控與電子通訊兩大領域的廠商,兩大事業體產品運用廣泛,透過彼此淡、旺季及資金周轉率的互補,達到營收及現金週轉的穩定。程控係以代理全球程控龍頭Emerson的控制閥為主,為其在臺灣及大陸東北、華北地區的獨家代理商,藉其專業、優秀的售後服務品質,搭配獨家代理優勢,客戶多長期與其合作;近年在電子通訊事業因市場競爭影響,營收及獲利占比逐年降低,目前已積極轉型,以布局工業產品為主。目前程控與電子兩大事業體佔整體營收比重約為7.5:2.5。
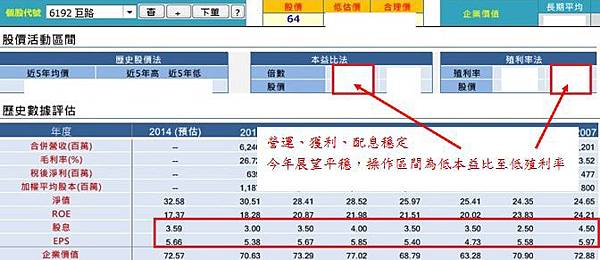
去(2014)年第4季受到電子通信代理事業仍處在轉型階段,致使第4季營收成長幅度不如預期,全年合併營收僅59.66億元,年減4.08%;在整體毛利率穩定及第4季毛利可望較2013年同期稍增下,預估全年獲利應可落在6.2~6.4間,稅後EPS在股本維持下,表現與2013年相當。
展望今年營運,在
程控事業部分:
新產品(質量流量計(Mass Flow meter)及立體倉儲系統)訂單持續挹注;
恩汎理財投資團隊 發表在
痞客邦
留言(7)
人氣()

巨路(6192)國際為國內唯一橫跨工業程控與電子通訊兩大領域的廠商,兩大事業體產品運用廣泛,淡、旺季時間又彼此不同,可平衡旺季的營收及現金週轉,使得每季營運、獲利的波動相對較為穩定。在電子材料逐年獲利衰退下,積極調整營收結構,目前主要營收工業控程占70%,電子通信占30%。
程控係以代理全球程控龍頭Emerson的控制閥為主,為其在臺灣及大陸東北、華北地區的獨家代理商,產品可應用於煉油、石化、電力、鋼鐵、生化製藥、食品、半導體及焚化爐等能源、基本工業生產、科技產業,藉其專業、優秀的售後服務品質,搭配獨家代理優勢,客戶多長期與其合作。
今(2014)年上半年受到專案遞延、多數大型程控工程案以及新產品接獲的訂單於下半年認列影響,營運表現較為平淡,上半年合併營收28.99億元,年增3.69%,但在產品組合(毛利率低硬體零件比重高)較差的影響下,毛利率呈現下滑,使得獲利不如預期;雖第3季營運看起來未見過去成長幅度,但單季毛利率已重回27%以上(27.38%),前3季合併營收43.5億元,較去年同期減少1.02%,稅後淨利4.51億元,年減3.55%,稅後EPS為3.8元。
展望第4季營運,遞延入帳工程可望推升營運,加上今年引進的質量流量計(Mass Flow meter)及立體倉儲系統等產品,前者已獲國內石化廠訂單,後者則有石化廠、食品業者用於倉儲的相關訂單,因毛利率較高,除對第4季毛利多有助益外,也為未來的營運增添動能。預期在電子通路進入傳統淡季、程控事業進入入帳旺季下,毛利率可望再上升,第4季的獲利將成為全年獲利狀況的關鍵影響。
綜觀其整體營運,自2012年雖無放棄電子通路事業,但經過產品組合的調整,卻也逐漸脫離殺價紅海,朝向高毛利的營運發展。從歷年營收成長有限,但獲利卻可維持至成長來看,已收成效。看好大陸未來在基礎能源及石化上的需求相當大,積極布局江西、福建取得代理權,目前大陸市場已占整體營收逾5成,未來的營運值得期待;惟大陸事業需留意的是應收帳款部分,雖其多以國企為主要客戶,但投資人仍須謹慎留意其收款狀況。整體來說,該企業整體營運穩定、獲利、配息等表現穩定,可在適當價格及時期,區間操作。
恩汎理財投資團隊 發表在
痞客邦
留言(4)
人氣()

巨路國際(6192)為國內少數以程控業務為主的上市櫃公司,最早是Fisher程控系統臺灣區代理商,憑藉其專業與售後服務品質,在Fisher被愛默生電器(Emerson Electric)購併後,繼續成為其在臺灣區、大陸東北及華北地區的代理商。主要事業群分為程控事業及電子通信事業2大類,透過2事業彼此淡旺季及資金週轉的互補性,加上程控、電子產品應用產業廣泛,使其整體營運、獲利狀況相當穩定,近幾年在程控事業營收佔比逐年提升下,毛利率上升,更成為其獲利成長的動能來源。
今(2014)年上半年合併營收29.03億元,年成長4.84%,第2季除營收表現略低於市場預期外,加上受到認列毛利率低硬體零件為主專案比重較高的影響,毛利率僅25.07%,使得整體上半年毛利率僅27%,反較去年同期下滑了1%,拉低了整體上半年毛利率的表現,惟在費用控制得宜下,整體稅後淨利為2.97億元,年小減2.3%。
展望下半年營運,在電子材料事業方面,近幾年受到市場景氣影響,佔整體營收比重逐年下降,惟其仍無捨棄經營的意念,持續調整相關代理線,透過產品組合的調整,以工業級產品為主要出貨產品,逐步拉升電子材料方面的毛利率及穩定其營運表現;至於可以帶來第3季的旺季效應,值得觀察。而程控事業方面,在大陸市場有恢復成長動能的表現下,有關東北、華北能源相關新接專案已有復甦的跡象。在電子材料毛利回穩,緩步恢復成長;及程控事業營收認列也多在下半年,整體下半年的營運、獲利表現值得期待。
受到高雄氣爆的影響,程控相關安全工程受到市場重視,使得其在今年除息後,得以迅速填息;為在第2季營運、獲利表現不如市場預期下,加上市場狀況不佳,股價隨之下殺至66元左右。在主要產品為市場重視的安全、環保、節能等議題下,加上電子材料毛利的止穩,有興趣的投資人可留意股價在團隊規劃的買賣均價及買進價間,俟機進場佈局,並搭配其歷史股價波動區間操作,獲利長期持有領息。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
恩汎理財投資團隊 發表在
痞客邦
留言(5)
人氣()

巨路國際(6192)為國內少數以程控業務為主的上市櫃公司,主要事業群分為程控事業及電子通信事業2大類,產品主要分為程控類、電子類及機電類等,國內並無其他生產完全相同產品的業者。受惠於電子通信事業與程控事業產品、營收淡旺季的不同,在2大事業群彼此良好的搭配下,加上產品應用範圍廣泛,營運狀況波動不大,每年營運、獲利、配息的表現都相當穩定。
由於大陸在經濟持續發展下,在電力、石油及基礎能源方面的需求將會不斷的增加,看好大陸市場對於程控設備的需求展,積極強化與Emerson、GE等大廠策略聯盟的關係,並增設當地營運據點、藉程控儀器維修及校準延伸服務範圍。目前大陸地區營收貢獻已佔整體合併營收逾5成(亦屬中概股),加上程控業務多屬企業長期計畫,較無電子產品容易受到景氣的影響,對整體營運表現具防禦性,加上主要客戶多為國營企業,在訂單及帳款的安全度表現上相對穩定。
今(2013)年前3季受到低毛利率電子類產品業績持續下滑影響,合併營收僅為43.96億元,雖營收呈現衰退12.9%;但受惠高毛率程控比重上升,從上半年毛利率年增21.74%、稅後淨利僅小幅衰退2.88%的表現來看,在程控仍佔整體合併營收7成下,前3季稅後淨利可望再將衰退幅度縮小(甚至轉為正成長),並於第4季入帳旺季轉為正成長,今年全年稅後淨利可望持平或微升。
在大陸政權移轉結束後,公共工程逐漸恢復成長,目前已在核電廠、太陽能、媒化工、生技、頁岩氣等相關產業取得不少訂單;國內部份則以半導體產業成長性最強,預估今年程控方面的訂單可望逾45億元。預期在這全球景氣逐漸復甦下,電子通路事業明年可望恢復成長,在程控比重拉升毛利率及電子通路事業恢復成長下,明年在兩大事業群的貢獻下,營運、獲利表現將可維持成長的趨勢。
恩汎理財投資團隊 發表在
痞客邦
留言(9)
人氣()
巨路(6192)主要業務分為程控工程及電子通路事業2大部分,去(2012)年程控工程新接訂單金額為40億元,主要得力於集團在大陸東北與內蒙客戶資本支出的擴張,目前正規劃在華南增設據點,並將華北的營運據點擴展至山東及山西等地,預期今年程控工程接單量可望再增加。
程控工程業務方面,受惠去年上半年程控工程業務持續擴展下,整體工程營收占合併營收比重達63%,訂單以東北、內蒙的煤化工廠廠為主,加上業務觸角打進大陸石化廠、半導體廠等國營企業,這些國營企業客戶的資本支出相對穩定,使得業務能夠與產業景氣循環脫鉤,穩定的成長。另外受惠大陸石化業者看好頁岩天然氣產業發展潛力,目前積極展開頁岩氣鑽探規劃,此舉將帶動更多污染控制氣閥與模組的需求,若開採成功,除將帶動大陸石化業進入新局面外,也對巨路在此業務的發展上有重大的助益。
電子通路事業部分,受到觸控面板製程轉換影響,觸控光學膠產品出貨疲弱,幸於末季時,日系原廠智慧型手機保護膜新產品成功打入蘋果新款智慧型手機iPhone 5的供應鏈,已於去年11月放量出貨,使得11月合併營收上衝至單月次高,12月在程控專案及電子通信產品持續認列下,合併營收可望優於前年同期。
儘管去年業績成長動能不明顯,但受惠程控業務上的擴展,獲利應該維持與2011年相當甚至更佳,今年看好大陸市場基礎建設商機,預期石化、煤化工、半導體等既有客戶資本支出將可望持續擴充,加上今年可望增加生技醫藥廠、頁岩天然氣及電廠的程控業務,今年程控事業的比重可望再向上提升。
2012年前3季稅後盈餘為4.94億元,年減3.1%,受到股本膨脹影響,累計稅後EPS為4.16元,年減12%。第4季進入程控工程的營收認列旺季,加上電子材料通路業務有所起色,單季EPS約在1.5~1.8元之間,全年稅後EPS約落在5.66~5.96元之間,加上公司已預告全數發放現金股利,以配息率70%計,上週五(1月18日)收盤價為67元,殖利率約5.9~6.2%,建議有興趣的朋友可買進布局(2013年長期投資建議持有成本區間為57~64元)。
恩汎理財投資團隊 發表在
痞客邦
留言(23)
人氣()


