台橡(2103)為全球前七大橡膠生產公司,生產各種合成橡膠,產品主要分為兩大事業部-合成橡膠(丁苯橡膠(SBR)、順丁橡膠(BR)等,主要提供下游輪胎廠、輸送帶、鞋底等)及Specialty(SIS、SBS及SEBS等,主要為各項黏著劑、塑膠改質劑等)事業部,其他有關其主要產品、應用、產線布局及客戶等訊息可參閱團隊「亞太地區合成橡膠的領導者-台橡(2103)」一文。
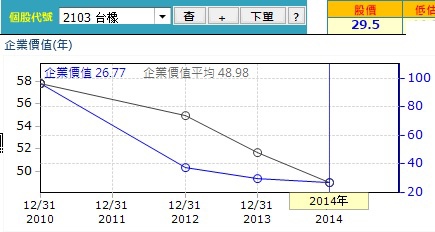
橡膠產業自2011~2012年間因市場需求不斷的擴產,使得全球天然橡膠及合成橡膠產能嚴重過剩,帶動相關產品價格的持續向下,其整體營運、獲利表現亦自2012年起持續下滑。去(2014)年整體合併營收318.69億元,年減7.42%,毛利率12.44%,雖第2年維持在12%以上,但在營收衰退、投資損失擴大下,稅後淨利11.41億元,年減23.68%,營收及獲利自2011年高峰分別衰退42.14%及80.13%,營運獲利連續第3年衰退。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
以目前全球橡膠市場供需嚴重失衡的狀況,短期內要看到營運、獲利大幅回升的機會不大;加上佔整體營收6成的合成橡膠市場,在美國對大陸輪胎廠反傾銷案的影響下,大陸輪胎市場也出現供過於求的現象,使得目前整體營運、獲利的維持,落在另一部門-Specialty部門及透過逢低購買低價原料來增加其獲利。
今年第1季合併營收67.56億元,年減14.82%(持續衰退);毛利率似有因產品結構調整而止穩,達13.98%,較去年同期增14.97%,但在業外損失拖累下,稅後淨利1.96億元,年減24.03%。
恩汎理財投資團隊 發表在
痞客邦
留言(17)
人氣()
台橡為全球第七大橡膠生產公司,主要產品為各種合成橡膠之製造及銷售。產品項目包括:苯乙烯橡膠(SBR)、丁二烯橡膠(BR)、熱可塑性橡膠(TPE)、熱可塑性橡膠複合材料(TPR)。台橡以SBR、BR和TPE為主,是利用石化產品中之丁二烯及苯乙烯二種為主要原料聚合而成,因此丁二烯價格走勢攸關台橡獲利能力。SBR主要用於輪胎、鞋子以及運動器材等,BR主要特性為耐磨且有彈性,應用面廣; TPE摻配料使用於車窗邊條,符合耐候性、耐低溫性要求,產品除主要運用於汽車產業外,也應用在包括鞋底、玩具、建築材料、日用品、工業用品等。
台橡主要生產基地主要分佈在中國大陸江蘇南通、上海松江、山東濟南及泰國、印度等地,苯乙烯主要由台苯、國喬、臺化等廠商供應,丁二烯則是與中油、台塑化等合作;產品中以SBR與BR產品市場相對成熟,台橡除SBR、BR與TPE產品外,也開始開發高附加價值產品如SEBS,台橡併購美商Dexco後,2011年新增SBC產品,使台橡產品線更加完整。
合成橡膠市場方面,國內主要供應正新、建大等輪胎廠商,外銷則以日本、大陸、印度、東南亞、美國為主,主要客戶為Bridgestone、Michelin等知名國際輪胎大廠,應用材料方面則主要銷往大陸及東南亞地區為主,主要競爭對手為Bridgestone、Goodyear、奇美實業、米其林等公司。2011年台橡在合成橡膠市佔率方面,位居中國大陸前3大,全球第七大。
以目前產業面整體看來,大陸汽車產業仍呈現緩慢成長的趨勢,但受到歐洲景氣不佳以及原油價格回檔的影響之下,輪胎需求減緩,且下游客戶多半選擇以月報價方式,降低存貨及跌價風險,因此台橡短期獲利缺乏明顯推升力道。截至2012年Q2為止,丁二烯價格已跌幅40%,國際原油價格走勢疲弱,煉油廠復工速度遲緩,部份煉油廠已提前歲修。由於台橡獲利與丁二烯息息相關,以目前丁二烯供過於求下,丁二烯價格預估2012 年仍有向下修正的空間,可能進一步的侵蝕掉台橡下半年的獲利。且值得注意的是,台橡在2012年Q1的期末存貨創下歷史新高,,但下游需求不如預期,2012年Q2丁二烯原料價格大幅下滑,若要去庫存化,恐面臨產能利用率下滑風險,且在低價庫存轉為高價庫存,及丁二烯利差縮小下,會壓縮台橡產品的毛利空間。
台橡2011年EPS8.03元,現金股利發放5元,股票股利約1元,配息率約7成,以6月15日股價72.2元來計算,現金殖利率6.93%,加計股利殖利率約16%,仍具備高股息題材。下半年觀察重點為丁二烯價格以及是否去庫存化,由於近期下游需求保守且短期內調漲SBR及BR價格機率不高,預估2012年台橡的獲利會比2011年來的差,建議價格於70元以下在分批購入較佳。
恩汎理財投資團隊 發表在
痞客邦
留言(39)
人氣()


