聯華食(1231)品工業股份有限公司為國內休閒食品(知名產品品牌為可樂果、卡迪那、萬歲牌、元本山等)、鮮食製造大廠。
原以休閒食品為主要營收來源,在國內休閒食品市場逐漸飽和、成長有限下,積極尋求新的營運、獲利成長動能。自2009年與7-11展開合作,成為其主要鮮食代工廠之一,在國人消費習慣及國內鮮食市場逐年成長下,除維持休閒食品市占率外,鮮食事業成為其主要的成長動能,目前鮮食類占整體營收比重已逾4成。
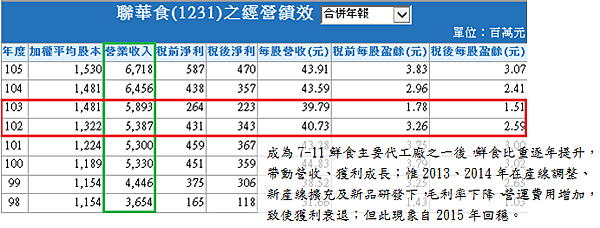
在與7-11合作後,鮮食比重急速拉升,帶動營收、獲利逐年成長;惟2013、2014年遇產線調整、新品研發及新產線產能未滿載、磨合期影響,毛利率下滑及營業費用增加下,雖營收成長,但整體獲利卻呈現下滑;但此情況自2015年起已有所改善。
去(2016)年在營收成長、整體毛利率持續回升(21.4%,年增5.99%)及業外處分資產利得的挹注下,整體稅後淨利達4.7億元,年增31.62%,創下2009年來獲利新高,稅後EPS為3.07元;若扣除一次性的處分資產收益及匯兌收益的影響,預估稅後淨利約為3.94億元,稅後EPS約為2.58元,獲利表現仍然亮眼。日前董事會已決議配發1.75元現金股利及0.45元股票股利,若以4月7日收盤價35.45元計,現金股利收益約4.94%,參與除權息的成本下降比率約9%。
展望今年營運,在原休閒食品事業部分,休閒食品消費群甚廣,因應國內消費群喜愛「新鮮感」下,朝少量多樣化發展(口味多樣化),並透過包裝化差異化及個性化拓展消費族群,期能持續維持休閒食品事業的穩定成長及市占率。
恩汎理財投資團隊 發表在
痞客邦
留言(5)
人氣()

聯華食(1231)為國內休閒食品與鮮食製造廠商,主要產品項包含鮮食類、休閒食品類、堅果類與海苔類。其中海苔類、堅果類產品在國內的市佔率超過6成以上。自2009年開始與統一超商合作,目前已成為統一超商中、北部地區主要鮮食供應商,同時受惠統一超商門市遍佈國內各地,及超商已成為國內民眾消費的主要場所之ㄧ的影響,推升營運逐年成長。
休閒食品受到國內市場限制的影響,成長幅度趨緩,惟看好國內外食人口增加的趨勢,積極投入鮮食類產品的佈局,並透過與統一物流的合作,除滿足統一超物流可一站取得全鮮食產品的需求外,也可滿足產能利用率維持高檔的需求,可謂互蒙其利的合作方式。加上與統一超的合作穩定,目前產能已漸不足,預計擴充的中壢廠區可於今(2013)年9月完工投入產能,帶動鮮食類產品佔總營收比重上升至40%。
雖去年第4季受到沖調新品因更換包裝、統一超商重點商品轉換的影響,營運表現稍差,但全年稅後盈餘仍成長2.23%,稅後EPS達3元,表現不俗。今年第1季合併營收14.83億元,較去年同期成長15.36%,第1季的表現也相當不錯,往後能否在新產能加入及節慶財的挹注中,維持營運成長動能,值得期待。另今年行政院長拍板經建會自由經濟示範區,食品加工相關廠商是否能夠受惠,仍需追蹤觀察。
聯華食的基本營運穩定,每年毛利率均可維持在29%左右,雖鮮食新廠在短期內對整體獲利的貢獻不大,但若看好統一超商在鮮食產品的經營方向,聯華食應是受惠的標的之ㄧ,營運成長將可期待。董事會決議配發現金股息1.2元、股票股利0.8元,以股利政策來看,連續3年配發股票,可見仍有資金擴廠的需求,惟此標的當下的現金殖利率不高(約3%),但參與配股息後,成本下降幅度仍相當可觀,若可忍受幾年低現金殖利率的情況,可以列入長期投資名單,團隊願意買進佈局的價格仍維持在「國內堅果休閒食品龍頭廠-聯華食(1231)」此篇的價位。
恩汎理財投資團隊 發表在
痞客邦
留言(7)
人氣()
聯華食為國內食品製造業的績優廠商,公司主要產品為元本山海苔、可樂果豌豆酥、卡迪那洋芋片、寶卡卡、滿天星、萬歲牌開心果、進口SMUCKER'S果醬、吉尼亞GINIA花生醬、卡樂比日式零嘴等。聯華食為統一超商中、北部地區主要鮮食供應商,合作關係穩定,並供應統一超御便當、三明治、飯糰、壽司、及涼麵等鮮食產品,約佔整體營收37%。
聯華食海苔類國內市佔率高達75%、堅果類為65%、鮮食與休閒食品則分別為36%與21%,為國內堅果類龍頭廠。在中國大陸的佈局上,雖聯華食在北京和新疆都有投資,以銷售開心果和洋芋片等產品為主,近年來逐步結束虧損事業,使得最近幾年營收緩步加溫,整體獲利也逐漸擴增。目前在大陸以新疆地區的開心果種植為主,須等2013年開心果收成才能顯現,因此目前效益尚難評估。
近期主要獲利來自堅果業務增長,聯華食積極將高毛利堅果類食品轉型為健康食品,因訴求「健康及天天吃」獲得消費者認同,長線來看獲利成長動能強;此外,在低毛利的鮮食部分,由於7-11需求持續擴張,在產能已滿載下,計畫斥資8億元在中壢地區擴充鮮食與休閒產品產能以期支應7-11的需求,預計將於2013第2季進行量產,屆時會逐漸增進鮮食類的獲利。
以2012年來看,第1季獲利主要來自於較低毛利的鮮食類,獲利較低。鮮食類以外的產品由於買氣不佳,加上全聯進行全國統倉作業影響出貨,預期將進行至第2季底,短線亦將影響鮮食類以外之品類成長動能,上半年營收表現不佳;然而第3季將進入旺季,且聯華食目前本益比僅10左右,加上股價已於前波46元的高點回落兩成,下半年股價仍有上攻40元的潛力。
2011年EPS3.02元,預計配息1.2元配股0.3元,扣抵稅率約24.5%左右。以6月22日股價36.4元來計算,現金殖利率約3.3%左右,加計配股後殖利率約6.3%。由於聯華食提供7-11鮮食產品,獲利來源穩定,堅果類產品營收逐漸增溫,第三季旺季即將到來加上股價目前處於相對較低的位置,可於35元以下區間操作賺取收益。
恩汎理財投資團隊 發表在
痞客邦
留言(18)
人氣()


