
中鼎(9933)工程股份有限公司為國內最大之設計、採購、建造一貫性的綜合性統包工程公司,亦是亞洲地區最大統包工程公司之一,透過轉投資跨足環保、新能源、電廠、水資源、資訊系統整合等市場。
資料來源:恩汎理財投資團隊
今(2026)年上半年營運,受到工程認列時點影響,第1季合併營收171.99億元,年減22.76%,但受惠AI資料中心、半導體廠及高效能運算基礎建設等高科技工程占比大幅提升,以及低毛利工程已在去年完工認列影響,整體毛利率達13.05%,年增16.41%,加上沒有去年認列應收帳款信用減損的影響,第1季稅後淨利達8.92億元,稅後EPS達1元。
隨著工程進程認列營收,第2季合併營收205.21億元,年減15.14%,季增19.32%,倘全數工程都已進入高毛利工程,法人預估第2季稅後淨利可望達10億元以上,上半年稅後EPS可望達到2.2元左右。
展望後續營運,在高毛利工程佔已接工程逾4成下,加上下半年逐漸進入工程趕工入帳高峰(第4季為入帳高峰),若整體毛利率能維持在13%以上,今年整體獲利成長表現可期,也可帶動明年配息的增加。
恩汎理財投資團隊 發表在
痞客邦
留言(3)
人氣()

中鼎(9933)工程股份有限公司為國內最大之設計、採購、建造一貫性的綜合性統包工程公司,提供從廠務設施(空調、水氣電)、綠建築、能源管理到廢水處理與回收的一站式服務,經營市場遍及亞洲、歐洲及美國市場。
承接工程類型繁多,包括電子、光電、資料中心、石化、環保、能源、倉儲、醫藥及食品等,服務內容包括提供建廠統包工程及各項專業技術服務工作,如可行性研究與整體規劃、專案管理、工程設計、採購、建造、器材供應、施工監督、及設備製作、試車、保養等。近年深耕半導體建廠、高科技設施工程及能源、環保工程,為高科技產業提供重要基礎設施與永續解決方案。
資料來源:恩汎理財投資團隊
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
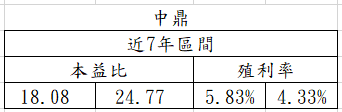
中鼎(9933)工程股份有限公司為國內最大之設計、採購、建造一貫性的綜合性統包工程公司,經營範圍遍及亞洲、中東及歐美等。服務內容為向業主提供建廠統包工程及各項專業技術服務工作,包括可行性研究與整體規劃、專案管理、工程設計、採購材料、建造、施工監督、設備製作與保養等。承接的工程類型多樣,涵蓋政府與民間工程,包括煉油、石化、化工、防治環境污染、焚化爐、鋼鐵、電力、儲運、交通、生化製藥及食品等。
資料來源:恩汎理財投資團隊;理財寶:恩汎-獲利領息價值股
今(2025)年營運受到美國子公司CTCIA(CTCI Americas,Inc.)所承攬BKRF工程之母公司GCEH(Global Clean Energy Holdings,Inc)聲請重整,第1季提列損失約31億元,雖第2季單季已轉虧為盈,上半年整體稅後季仍呈現累虧,稅後虧損9.64億元。唯GCEH重整計畫已生效,未來不須再增列預期信用減損損失,若後續還款正常,提前提列之損失,仍有回沖利益可期。
在美國業務全面由母公司接手後,在當地市場的接案營運上應可獲得有效改善,加上今年全年新接單金額上看1,300億元,可望創下新高。目前建案多以能源相關建置案件為主,以上半年毛利率表現來看,目前在建工程案件獲利率較以往改善,加上第3季新台幣匯率走弱,預期第2季匯兌損失可望回沖,以第3季合併營收約212.11億元,毛利率與第2季持平保守估計,前3季獲利可望接近轉虧轉盈,全年則應可轉盈。
展望後續營運,在整體案件獲利率不錯,加上不須再提列預期信用減損,未來還可能有回沖利益下,明年的配息可能不佳,但海外及能源相關工程的布局,可望成為期未來重要營運獲利動能,未來營運獲利成長及配息回升值得期待。
恩汎理財投資團隊 發表在
痞客邦
留言(1)
人氣()

中鼎(9933)工程股份有限公司為國內最大之設計、採購、建造一貫性的綜合性統包工程公司,其相關的營運、市場狀況,可參閱團隊「擴大子公司貸予及保證,留意後續海外標案進展」一文。
去(2013)年在國內林口及大林電廠案,處於初期規劃階段,只能認列營收比重低、海外工程也屬初期工程下,加上海外工程受到同業競爭影響,毛利較低,使得全年合併營收522億元,年衰退13.75%,毛利率8.08%,年衰退4.04%,稅後淨利16.42億元,年衰退31.35%,稅後EPS為2.22元,擬配發2元現金股息,以目前現金殖利率約4%來說,價格並不誘人。
展望今年營運,去年新接訂單金額為669億元,優於原訂的目標(600億元),目前在手工程達到了1,635億元的規模;而今年的新接訂單,預估將維持同等目標,惟不同以往的是,將以馬來西亞石化特區的電廠、焚化廠工程為主要目標(透過與千代田的策略聯盟,應很有機會取得),並搭配中東石化、煉油廠的工程為輔,若能順利取得大部分的標案,則全年新接訂單的目標將有望達成,甚至超乎預期。
上半年的營運預期仍受電廠營收認列比重低及工程期較長的影響,整體營運表現平平;但進入下半年,在電廠工程陸續進入工程階段,及其他工程營收認列比重提升下,加上毛利較低的中東工程陸續結案,營收及毛利率將有回升的機會,全年營運及獲利可望較去年為佳;惟新接之通宵電廠案,仍會受到工期長、前兩年貢獻低的影響,對整體營運、獲利的回升幅度仍不需太樂觀。
但整體來說,該企業營運、獲利及配息狀況都相當的穩定,且在策略聯盟的經營策略下,對其營造工程技術及海外標案的取得都有相當大的助益,到可接受的價格時,買進長期持有無妨。
恩汎理財投資團隊 發表在
痞客邦
留言(20)
人氣()

國內統包工程大廠中鼎工程(9933),其主要營運項目及產業地位詳見「擴大子公司貸予,留意後續海外標案進展」一文。
近年受到全球工程大廠在各地統包市場殺價競爭的影響,使得在工程的承攬方面,面臨不少的挑戰;但在爭取長約,穩定營收來源;加強國際合作夥伴多元化,及不同區域、領域與合作夥伴結盟,爭取較佳訂單的經營策略奏效下,整體營運、獲利表現都呈現逐年成長的趨勢。加上今(2013)年上半年不少廠商業績出現虧損下,預期殺價競爭的情況會有所改變,將有助於獲利的回升。
國內市場一直以來為其工程主要來源,受惠近年中油、台塑、台電都有擴產、建產或產能更新的標案釋出,目前在建工程方面,國內工程比重已逾8成,其餘才為中東、大陸及東南亞市場。在市場的拓展方面,雖各地都有相關的標案釋出,但看好中東地區及東南亞石化廠、液化天然氣(LNG)接收站工程的發展及市場潛力,正積極透過合作爭取相關的標案,主要鎖定沙烏地阿拉伯、卡達、阿曼、馬來西亞、新加坡及印度等地的標案,且已有所收穫。
今(2013)年營運受到電廠工程比重較高(達45%),工程期較長及對原物料波動敏感度較大的影響,上半年認列了相關的避險損失,使得合併營收雖僅較去年同期小幅衰退5.81%,毛利率表現也不差,但稅後淨利僅9.02億元,衰退幅度達25.15%,表現不如預期。展望未來營運,受到工程案件營收認列期拉長及著重於獲利成長的經營策略的影響,1~9月合併營收370.64億元,年減11.08%,呈現逐季衰退,惟目前已將原物料成本鎖住,加上工程案件對於原物料成本的預估高於購入成本,預期下半年獲利可望降低避險損失的影響。
目前累計新接案量已逾440億元,可望達到全年新接案量600億元的目標;加上目前逾1390億元的在手工程案,未來幾年的營運收入來源應無虞。全年營運在電廠工程比重太高,營收認列期較長下,雖第4季為工程業營收認列的傳統旺季,但全年營運預期仍將呈現衰退,預估全年稅後淨利約在19~20億元間,稅後EPS約2.6~2.75元間,調降團隊願意進場價格至45元以下,並以持有成本35元以下為長期持有目標。
恩汎理財投資團隊 發表在
痞客邦
留言(6)
人氣()
中鼎工程(9933)為國內最大也是唯一自工程規劃、設計、採購、製造、建造施工、監理到試車操作都能勝任的一貫性統包工程公司,除了提供煤油石化、一般工業、交通工程、環境工程、能源工業等各項工程設計建造專業服務外,透過承攬各項工程的經驗,已成為國際上許多知名工程公司的合作對象。
受惠政府擴大公共建設影響,自2010年以來的接單逐漸以國內為主,使得在建工程部份,國內的標案就佔了66%為最大宗,其次為中東(12%)及東南亞。今(2013)年國內新標案部分,除已得標續建工程外,將積極從國內老舊的石化廠、電廠及焚化爐等重建或維修工程中尋求商機。目前積極爭取中油、台塑集團及其他石化廠的改建或擴建工程,也積極投入臺北捷運機電及中鋼擴廠等工程機會。
海外則看好深耕已久的中東(已轉虧為盈)各阿拉伯國家石油集團對煉油、石化項目和基礎建設的持續投資,除已取得卡達Qapco乙烯裂解爐及乙烯儲槽等案外,並將與國際級知名工程公司,合資競標目前世界上產量最大的天然氣公司(卡達天然氣公司)的LR2擴廠案,就近期(去年12月中)積極對子公司貸予資金的舉動觀察,取得的機會不小,若能順利得標,將有助於日後爭取天然氣相關的標案。
去年全年合併營收為605.13億元,受惠前2年所接工程案進入認列階段,年增7.6%,雖在海外接單明朗下,營收可望維持成長,但因新接之工程施工期,由以往的2~3年增加至5~10年,工期拉長也將使營收的認列時間延後,加上原物料價格波動大,雖看好其未來發展,投資人仍需留意原物料對其毛利的影響。
預估2012年在合併營收成長7.6%下,觀察毛利率變化及匯兌損失影響,全年稅後EPS約3.4~3.55元,以配息率85%及近期價格約為57~60元間,殖利率約4.8~5.26%,以長期投資為主的投資人可留意其發展伺機進場;若短期想作價差的投資人,建議53元以下買進,並以預估之EPS*20為出場目標價。
恩汎理財投資團隊 發表在
痞客邦
留言(15)
人氣()


