中國合成橡膠(中橡:2104)為國內唯一碳煙(又稱碳黑,為輪胎原料之一)製造廠商,全球共8處生產基地(14座廠),目前全球市佔率約6%,為全球產能排名第5之廠商。在全球碳煙市場呈現供過於求的狀況下,獲利表現不佳,因此轉投資生技及能源(能元科技)等事業,力求營運、獲利的突破。
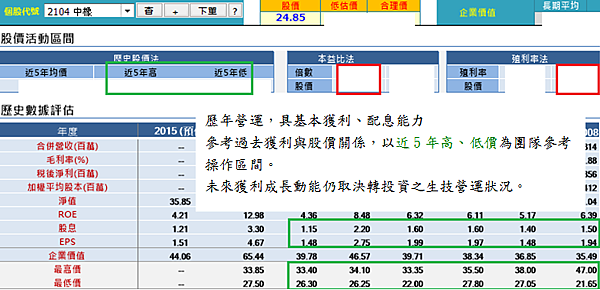
去(2014)年營運、獲利受惠轉投資景德製藥處分土城廠不動產獲利挹注,整體獲利大增。今年整體營運,受到油價下滑及輪胎雙反效應的影響,加上大陸車市成長趨緩;但碳煙市場價格競爭劇烈,供過於求下產能利用率偏低;北美市場車市雖緩步回升,但仍處在供過於求的狀況,1~9月合併營收為131.52億元,年減22.08%;惟受惠孤兒藥權利金收益穩定,上半年稅後淨利為3.14億元,年減19.28%,預估在毛利率變化不大下,在轉投資現金股利的挹注下,前3季稅後淨利約7億元,稅後EPS約1.15元左右。
展望未來營運
雖然北美汽車市場有復甦跡象,但在新興市場車市成長減緩下,加上油價下滑不利報價、美對大陸的雙反政策及全球碳煙市場供過於求的狀況未現改善,產能利用率仍低,碳煙事業預期表現仍無太大變化。
轉投資事業部分,
恩汎理財投資團隊 發表在
痞客邦
留言(5)
人氣()

中國合成橡膠(中橡-2104)為國內唯一碳煙(又稱碳黑)製造廠商,產量目前為全球第4大,生產基地以大陸及美國為主。主要營收來源為碳煙及蒸汽,佔整體營收逾8成,產品廣泛應用於輪胎製造業、橡膠製品業及化工業等相關製品,為重要的添加物。
今(2013)年本業營運受到全球碳煙市場供過於求的影響,營運、獲利動能薄弱,加上大陸新產能持續開出,在當地已陷入低價搶市的狀況(當地營運已陷入虧損),也加速低價產品的外銷,掀起國內及東南亞碳煙市場的價格戰,使得整體營運更加嚴峻。今年上半年合併營收110.75億元,年衰退10.09%,但毛利率卻較去年同期下降15.79%,本業獲利大幅下滑。然受惠孤兒藥權利金的上調,及轉投資中碳及台泥的股利於第3季入帳,第3季的獲利狀況可望較上半年大幅成長。
展望未來營運,為求本業營運的穩定,除了加強改善成本結構外,亦進行產品結構調整的積極作為;轉投資的能元科技亦積極調整營運模式,提升產品競爭力,以期脫離虧損持續擴大的窘境。對於已成為主要獲利挹注來源的生技產業,除現有的產品外,亦積極投入新產品的生產,以期增加獲利挹注的來源。惟短時間內相關作為對於整體營運、獲利的改善有限,仍得視主要營運項目的供需狀況是否能有效調整,預期今年全年獲利仍難逃衰退命運。
在整體市場景氣回升有限影響,第3季合併營收為53.31億元,較上季衰退約5.63%,預估毛利率的表現應較上季回升,加計轉投資台泥及中碳的股息入帳,第3季稅後淨利可望達5億元。雖大陸市場供需失衡,營運出現虧損,不過在美國輪胎市場逐漸回溫,及權利金成長的挹注下,若產品組合的調整可穩定其毛利率的表現,則今年全年稅後淨利應仍可維持在8億元以上,稅後EPS約1.5元左右。
恩汎理財投資團隊 發表在
痞客邦
留言(10)
人氣()


