
邦特(4107)生物科技股份有限公司為國內血液透析相關耗材製造商,主要從事血液透析耗材、血管內治療耗材、及其他各種醫療耗材之專業製造與研發,致力於研發及生產高品質的醫療產品,產品包括血液透析迴路管、穿刺針、要用軟袋、TPU PTA求囊導管等6大類。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有)
去(2021)年營運受到疫情影響,各國政府將心力、醫療資源均放在防疫相關設備、產品上,致使一般醫療耗材招標案延宕,使得營運、獲利表現受到不小影響。今年在全球基本定調為逐步開放的防疫政策下,加上運輸問題逐漸獲得解決,1~7月合併營收為11.25億元,年增7.63%;上半年整體毛利率43.72%,受惠新台幣貶值的匯兌收益,稅後淨利為2.46億元,年增16.59%,整體營運逐漸回歸常軌。
展望後續營運,看好高階醫材的成長趨勢,積極跨入醫療器材ODM市場,積極擴廠及更新廠房設備,擴大營運規模。預期今年在宜科新廠投產下,有利於分食ODM市場,後續宜科的擴廠,將成為營運獲利主要成長動能來源。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有)
恩汎理財投資團隊 發表在
痞客邦
留言(3)
人氣()

邦特(4107)生物科技股份有限公司為國內專業醫療器材製造廠,主要營收來自血液迴路管類、TPU導管及藥用軟袋類,佔整體營收約7成,其中「血液迴路管」國內市佔第一、藥用軟袋則為全世界前3大供應商。
今(2021)年整體營運受到東南亞疫情嚴重及全球搶購疫苗的影響,加上多國醫療耗材標案延滯,訂單受到影響,9月份營收更較去年同期大幅下滑20%,致前3季合併營收13.41億元,年減幅擴大至5.67%;時進入第4季營運,法人多認為隨著疫苗普及疫情陸續受到控制,客戶下單狀況可望恢復正常,藥用軟袋、血液迴路管需求可望回復,將有利於整體營運獲利的表現。
資料來源:理財寶.恩汎-獲利領息價值股
展望後續營運,今年要如過往般,股價在第2季起有所表現已經落空,至於第4季會不會有所表現,就看市場的資金青不青睞了。但只要接下來10~12月的營收表現不要如9月般讓人驚嚇,且整體毛利率能維持在44~45%左右,那全年的營運獲利應可與去年相若,則股價將於營運獲利狀況有明顯恢復成長後,開始反映。
邦特在擴充產能的動作上相對保守,因此營收無法快速的成長,目前雖啟動宜蘭新廠的建置,但實際的貢獻得等到2023年。今年營運受到疫情影響,要維持近3年每年獲利都有5-10%左右成長的表現較為困難,但疫情過後,當訂單狀況明朗後,說不定能成為下一波成長的契機。近年因為設廠、擴廠需求,配息率降到6成以下,股價較無殖利率的保護,而目前股價仍能維持在百元以上,應該也是市場對其未來營運獲利表現充滿期待。至於最近可成入股投資的消息,是否對股價會有甚麼影響,團隊是認為投資人就看看就好,沒有甚麼正面或者負面的影響。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
邦特(4107)生物科技股份有限公司為國內專業醫療器材製造廠,主要營收來自血液迴路管類、TPU導管及藥用軟袋類,佔整體營收約7成,其中「血液迴路管」國內市佔第1、藥用軟袋則為全世界前3大供應商。
去(2020)年上半年營運受到疫情影響,表現較為平淡,至下半年起各產品新產線陸續投產,且以高毛利的 TPU 體內導管、外科管成長動能明顯,加上隨著全球疫苗施打後,藥用軟袋、血液迴路管營收陸續回復成長,營運呈現倒吃甘蔗,全年合併營收19.48億元,年增4.81%;整體毛利率與2019年持平,稅後淨利4.89億元,年增5.39%,稅後EPS為7.05元,董事會決議配發4元現金股利。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有,財報空窗期已更新)
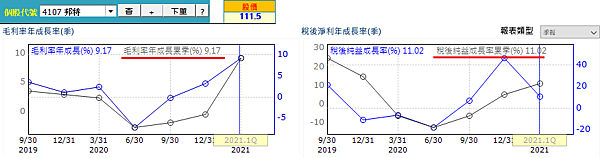
展望今年營運,在第1季合併營收4.57億元,年增3.76%;產品組合由外科管、TPU導管支撐毛利率表現,整體毛利率達48.08%,年增9.17%,稅後淨利1.21億元,年增11%,獲利持續呈現成長的走勢下;雖目前醫療耗材仍受疫情影響,致使去醫院就診的人數減少,但另一方面也因為疫情,外科類管(呼吸道相關產品)等高毛利率產品的需求明確,目前訂單能見度已達2-3個月,若疫情能有效控制,藥用軟袋需求回溫,整體營運、獲利成長的動能將能更加的明顯。惟目前全球疫情仍有再起的跡象,雖然疫苗的接踵有機會抑制疫情的擴大,但接種率高的國家並不算多,有關外科類管等高毛利率產品的需求可望持續增加,有助於其整體營運、獲利維持成長的表現。
邦特在擴充產能的動作上相對保守,因此營收無法快速成長,目前雖啟動宜蘭新廠的建置,但實際的貢獻得等到2023年。即使如此,其每年獲利仍可維持5-10%左右的成長,也因為近年的設廠、擴廠需求,近幾年的配息率降到6成以下,未來在新產能陸續到位下,除了有助於獲利的持續成長,也有助於其配息率的回升。以其股價波動區間觀察,往常股價在第2季會有所表現,之後就得沉寂到隔年第1季了,今年是否仍會走這樣的表現,可持續追蹤。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()
血液透析耗材邦特(4107)生物科技股份有限公司為國內洗腎耗材市佔率(約35%)最高的廠商,為國內第1家通過CE MARK、GMP及FDA 510(k)國際認證及獲美國FDA查廠通過的專業醫療器材製造廠,以自有品牌Bioteq銷售全球。
主要產品佔整體營收比重分別為血液迴管22%、TPU體內導管17%、藥用軟袋20%與穿刺針10%,其中「血液迴路管」市佔排名位居國內第1。以銷售區域來看,內銷約23%,其他市場比重分別為亞洲38%、美洲19%、歐洲9%、非洲11%。主要營收來源客戶分散,單一客戶營運影響程度低。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
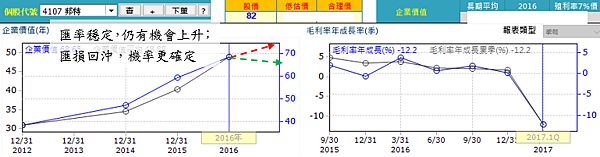
去(2016)年第4季營運受到客戶拉貨放緩、穿刺針與軟袋機台進行新舊機台轉換、菲律賓廠血液迴路管產品登記證明於東協各國取證進度未如原來預期影響,單季合併營收表現不若其他3季強勁;惟營運仍受惠於菲律賓2期產能投產及取得該國國內銷售許可,全年合併營收達14.07億元,年增11.75%;在毛利率持續成長下(44.49%),全年稅後淨利達3.58億元,年增13.29%,股東會通過配發3元現金股利,以目前價格約81元計,殖利率約3.7%。
今年上半年受到營運淡季、新臺幣升值影響,上半年合併營收6.76億元,年減5.72%,原料價升使第1季毛利率較去年同期下滑12.2%,僅40.5%,加上匯率波動劇烈,在匯兌損失影響下,第1季整體獲利僅0.48億元,較去年同期減47.83%,獲利表現不如預期;惟第2季匯率波動較平穩,其整體獲利表現應可回復正常。
恩汎理財投資團隊 發表在
痞客邦
留言(2)
人氣()
邦特(4107)生物科技股份有限公司,為國內血液透析相關耗材製造商,以洗腎用血液迴路管起家,並以自有品牌BIOTEQ行銷全球。
近年來積極轉型為高階醫材供應商,並投入TPU的研發生產,以提高公司營收及毛利率。產品營收占比較分散,但以血液迴路管、TPU體內導管、藥用軟袋為主,占整體逾6成;穿刺針、外科管、血液導管逾2成;關鍵零組件及其他為15%。
資料來源:CMoney 理財寶‧恩汎-獲利領息價值股
恩汎理財投資團隊 發表在
痞客邦
留言(3)
人氣()

邦特(4107)生物科技股份有限公司,為國內血液透析相關耗材製造商,亦為國內第一家通過CE MARK、GMP及FDA 510(k)國際認證及獲美國FDA查廠通過的專業醫療器材製造廠,以自有品牌「BIOTEQ」行銷全球,除掌握導管管件押出、零件射出、特殊形狀加工、親水性披膜處理及刻度印刷等核心技術外,並積極與國外醫療器材廠商進行策略聯盟及OEM、ODM合作,以提昇自有的研發實力。主要產品為醫療用植入式體內導管(TPU)、血管攝影導管、球囊導管等,為國內最大體內導管製造商,其中「血液迴路管」在國內的市佔率為第一。
拜文明之賜,文明病的種類及人數逐年增加,全球慢性腎衰竭病患及末期腎臟病患已超過170萬人,而因罹患高血壓及糖尿病而需洗腎的人口,每年卻仍然以10%,甚至更高的速度在成長;同時拜醫療水準進步之賜,洗腎產品及技術品質已非難事,在因病死亡數減少下,代表的便是洗腎耗材的需求持續增加(這到底是喜還是悲啊!)。
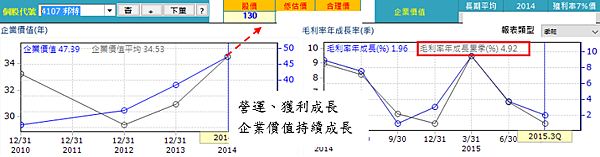
在產品的研發上,積極開發血液透析用之高單價產品「球囊導管」,此類導管主要用於一般周邊動脈血管阻塞之疏通,亦可用於洗腎病患動靜脈透析廔管阻塞之改善。除了原有市場的成長外,亦積極開發新興市場,看好未來新興市場裡東協的市場商機,目前已在菲律賓設廠,除將部分低階產線移至當地降低成本、提升競爭力外,更期待透過地利之便,打進當地醫療耗材商品市場,預期今(2014)年在TPU導管及藥用軟袋等高毛利產品的帶動及新興市場成功的拓展下,整體營運、獲利可持續成長。
去年在客戶拉貨強進且產能調配得宜下,1~12月合併營收9.58億元,年成長13.76%,加上高毛利產品比重提升,第1~3季毛利率較去年同期成長14.29%,及營業費用控管得宜下,前3季稅後淨利達1.62億元,年成長40.87%。在第4季營收達2.51億元,較上1季成長3.29%下,全年稅後淨利可望逾2.2億元,年成長達33.73%,營運表現相當亮眼。
展望今年營運,在產品結構優化與生產效率提升,客戶對TPU體內導管、藥用軟袋等需求持續增加,再加上菲律賓廠產能的加入,整體營收、毛利率及獲利能力非常值得期待,有興趣的投資人可依據預估之2014年預估的獲利能力,並搭配團隊計算之本益比區間(9.5~22倍)及殖利率區間(8~3.5%),做區間的操作。
恩汎理財投資團隊 發表在
痞客邦
留言(6)
人氣()


