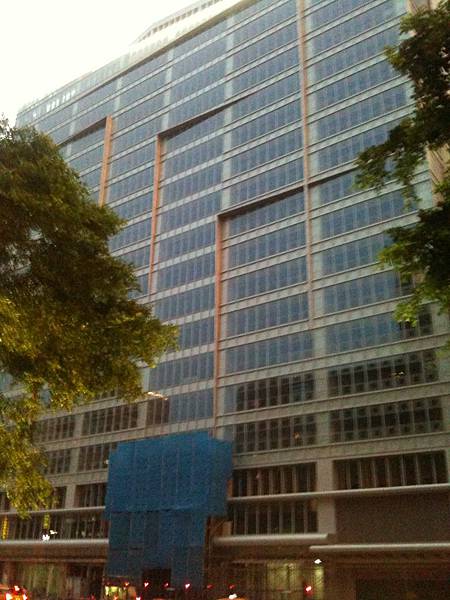
宏盛(2534)為團隊今年初已經操作完畢的標的,有關該公司的基本資料請參考「今(2013)年追蹤重點-捷四案」一文。
今(2013)年營運在無新案完工下,幾無營運收入,雖仍有3戶帝寶庫存可以銷售,至目前為止仍呈現虧損狀態。而今年最受市場關注的捷運共構案-南京東路捷四,目前已進入權利分配所屬樓層的談判,其進度將視政府單位的行政程序效率而定,惟在目前壽險業者投資不動產限制有條件解禁下,此案權利分配比例確定後,應可順利出售入帳。
目前多數的建商將目標放在新莊及淡水的推案,若對營建類股有追蹤的投資朋友,應對該2處不陌生,淡水曾在金融海嘯前有過一段炒作榮景,現在仍有多處興建到一半的建案,而當初進場的投資人是否解套,就得看各自的手段了;而新莊副都心則是每年一炒,房價波動甚為劇烈,在捷運通車解決交通問題及位來機場線的通車下,在其交通便利性及位處比淡水更接近臺北市的優勢下,該處的確更具有炒作空間。目前整體推案量已達168億元,上半年推出的「宏盛新世界」(淡水)第1期建案已完銷,後續推出的第2期亦已達70%的銷售率,在年底前尚有士林案及北投奇岩岸高達85億元的案量推出,總計今年整體推案量將高達250億元。
展望未來營運,雖然今年度捷四出售入帳期待落空機會大,但明年在士林福林國小案及新莊宏盛學至達案陸續完工下,加上兩案地處鄰近捷運站及生活機能佳,完銷應無問題。而接踵而來的是新莊帝境及新莊闊合兩案及淡海建案的完工,加上目前在淡水地區仍持有4.3萬坪的建地,未來可望持續推出新建案,預期未來3年的營運收入來源將可無虞。
在今年並無新案完工下,整體營運仍呈虧損狀態,惟手中仍有3戶帝寶待售,以目前市價來看,若能順利出售一戶(目前已有一戶斡旋中),全年營運仍可維持損益兩平。至於南京東路捷四案的銷售狀況,就得聽天由命了,若來得及今年入帳(看來很難),則明年的股息收益誘人;若來不及,則加計明年入帳的建案,其獲利的炒作題材不缺,只是在此之前,股價的支撐度就不強了。至於近期彭總裁暗示的升息部分,升息到底能對房價產生多少影響尚待考驗(過去曾有10%以上的房貸,就沒人買房投資嗎?),但若真正可以升到這樣的利率,看來國內的景氣要算是超好了。但說真的,在國內政治人物、人民國家意識薄弱及沒有國家共同利益的共識下,還會有這樣的榮景嗎?
恩汎理財投資團隊 發表在
痞客邦
留言(8)
人氣()
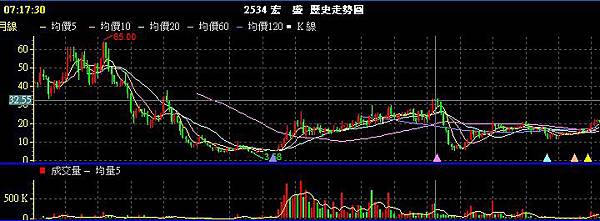
宏盛(2534)為國內老牌建設公司,以大臺北為主要推案地區,過去產品以住宅、大樓為主,近幾年看好商辦市場,亦積極跨入商辦市場,使得目前推案中,住宅與商辦各占約50%,市場上著名的建案有「宏盛帝寶」、「信義帝寶」等。
建設公司最讓投資人難以下手的應該算是營收獲利不易掌握,而宏盛在土地開發方面,因挑選的地段獨到,再搭配適當的時機推出當期市場主力產品,加上公司經營以每年都能配發現金股息給股東為經營方向,使得經營、獲利及配息方面的表現都屬穩定。2011~2012年應屬宏盛的入帳空窗期,主要靠餘屋及庶地的銷售為收入獲利來源,但在今(2013)年捷四案(主結構及外牆已完成)可望完工整棟出售(待與捷運局權利分配談妥)下,ㄧ次性處分利益的挹注,今年的獲利可望倍增。
除了「捷四案」外,今年另有3個新的推案建案,分別為「宏盛新世界」(新北市淡水區新市段)、「宏盛學—日上」(新北市新莊區副都心昌平國小前)和「淡水2」(新北市淡水區新市段),推案量計達150億元以上,預計分別於明、後年開始貢獻營收,若能順利完銷,保守估計每年獲利應可逾35億元,未來2年的稅後EPS有機會自5元起跳。
宏盛的開發案已大臺北地區為主,土地及推案價格相較於國內其他地方,較為穩定成長,算是較為保守的經營,加上開發地段都屬交通、生活機能佳的區塊,使得土地建案的去化應不成問題。去年8月團隊曾建議參考庫存股買回價格為布局依據(詳閱「空窗期將過,可留意」ㄧ文),目前看來收益頗豐,團隊亦在股價接近20元時做出操作調整,若以宏盛的配息政策近8~9成計,未來幾年的現金股息可望逾4元,目前團隊的持股成本,在不操作下,約2年可望本金全部回收。而目標價部分,宏盛在96年時稅後EPS曾達5元、現金股息4元,當時股價最高達36.8元,若未來稅後逾5元的情況再現,短線操作者可做為參考,長線操作者,成本收回後就放保險箱囉。
恩汎理財投資團隊 發表在
痞客邦
留言(25)
人氣()
宏盛近2年是進入營運的空窗期,在今(2012)年並無重大推案溢注下,預估全年營運獲利將與去年相近,預料今年營收來源仍以「宏盛我城」、「宏盛帝寶」及「信義帝寶」的銷售和租金收入為主;另加計今年出售給宏泰人壽的淡海新市鎮商業區土地,貢獻EPS約0.7元,全年稅後EPS約1~1.4元。
今年可說是宏盛整體營運低迷的最後一年了,從目前的推案看來,自2013年至2015年間,均有多筆建案可望逐步完工認列。2013年受惠明年南京東路捷四商辦完工,該案為宏盛與關係企業宏泰人壽合建案,該案在南京東路捷運通車效益及位處六福皇宮對面優異地域下,預估將成為各大壽險公司的必爭之地,銷售對象無虞,一次性處分利益的挹注將可使業績大幅成長。
2014年部份:今年淡海新市鎮案正進行建照變更,可望於2013年第2季推案,預估2014~2015年兼可望認列;而新莊副都心推出的「宏盛學」純住宅案,目前以33~49坪的中坪數個案「至達」為主要銷售區域,對於業績的挹注預估也將落在2014年。
正積極規劃的案子尚有「日上」及士林福林段案的興建工程,都還在選擇適當的時機推案,而另一住商混合大樓-「闊合」,總銷37億元,預計將在2015年完工。
前陣子宏盛庫藏股執行完畢,買回均價為14.66元,有興趣且有意持有等待獲利的投資人可以此價為參考操作。
恩汎理財投資團隊 發表在
痞客邦
留言(13)
人氣()


