啟碁(6285)科技股份有限公司為國內衛星通訊大廠,專精於通訊產品的設計、研發與製造,並具有RF天線、軟硬體、機構設計、系統整合、介面開發、產品測試與認證以及製造等技術;產品主要分為網路設備(Networking)、家庭連網(Connected Home)、車聯網與工業(Automotive & Industrial),近年積極拓展車用電子相關業務,並布局家用能源管理產品、物聯網WiFi模組、智慧家庭寬頻閘道器等。
資料來源:理財寶.恩汎-獲利領息價值股(499元/月即可擁有)
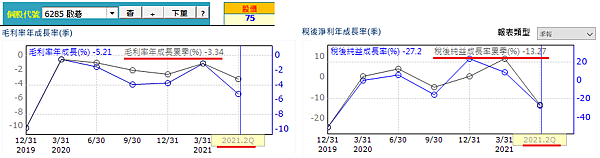
今(2021)年前3季營運,受到疫情及晶片等關鍵零組件缺料(如Wi-Fi 晶片、POWER IC、Mosfet 等比較成熟製程的半導體元件等)影響,1~9月合併營收539.55億元,年增5.72%,在產品價格反映成本漲價下,整體毛利率較上半年稍微回升,但整體仍較去年同期下滑2.3%,加上持續投入研發費用,致使前3季稅後淨利僅9億元,年減幅擴大至20.07%,稅後EPS僅2.3元,獲利表現不如預期。
展望後續營運,公司表示目前掌握的訂單穩定成長,但受到零組件供應影響,訂單出貨比約8成,未來零組件缺貨若可緩解,再加上新產品陸續上市、新產能挹注下,目前為消化的訂單將成為明年營運獲利成長動能來源。
在全球網路進入5G世代下,網路傳輸速度及周邊相關應用陸續發展,雖全球疫情影響5G基礎建設的速度,但在居家辦公、遠距視訊(會議、上課)需求遽增下,對於網路速度、品質的要求更高,而這些都正好對應到了啟碁3大主要產品線(網通設備、家庭聯網、車用產品),預期在5G基礎建設陸續投入下,相關應用設備的需求將會同步受惠。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()

啟碁(6285)科技股份有限公司為國內衛星通訊大廠,專精於通訊產品的設計、研發與製造,並具有RF天線、軟硬體、機構設計、系統整合、介面開發、產品測試與認證以及製造等技術,為通信網路產業下游廠商,向上游購入通訊基本元件後,再製造成衛星系列通訊產品及移動與家用通訊系列產品。
產品主要分為家庭連網(Connected Home)、網路設備(Networking)、車聯網與工業(Automotive & Industrial)等,其中網路設備、車聯網及工業佔整體營收近8成,為主要營收、獲利來源,並以美、歐為主要銷售市場。
資料來源:理財寶.恩汎-獲利領息價值股
今(2020)年上半年合併營收284.45億元,年增0.01%,整體毛利率11.37%,年減1.04%,上半年稅後淨利6.52億元,年增3.99%,幾乎不受年初新冠肺炎疫情影響,整體營運、獲利表現穩定。
展望未來營運,網路世代隨著4G的普遍到進入5G世代,網路傳輸的速度及相關應用的發展陸續上市,雖市場對於物聯網的發展,都有非常大的夢餅圖,但最快應用及打進人群生活習慣的,團隊認為車用物聯網相關應用發展可算是直接受惠者。
恩汎理財投資團隊 發表在
痞客邦
留言(0)
人氣()

啟碁(6285)科技股份有限公司為國內無限寬頻設備代工廠,
專精於通訊產品的設計、研發與製造,並具有RF天線、軟硬體、機構設計、系統整合、介面開發、產品測試與認證以及製造等技術,
藉著軟硬體整合能力優勢,將終端裝置串聯成智慧連網環境;
產品分為Smart Home(DBS、Digital Home、Networking、TV用傳輸模組)、Auto(satellite radio、M2M)、Mobile(手機、手機天線、NB天線、LTE相關)3大領域,產品營收貢獻為 67%、27%、6%。
看好全球進入物聯網的發展趨勢,遠距居家照護、安全監控、智慧電錶應用崛起,整合裝置需求大增,近幾年積極積極拓展車用電子相關業務,並布局家用能源管理產品、物聯網WiFi模組、智慧家庭寬頻閘道器等。
恩汎理財投資團隊 發表在
痞客邦
留言(10)
人氣()
啟碁(6285)為國內無線寬頻設備代工廠,主要應用在北美衛星頻道寬頻設備,其主要業務及產品、市場狀況可詳見團隊「追蹤主要產品市場復甦情況」一文。
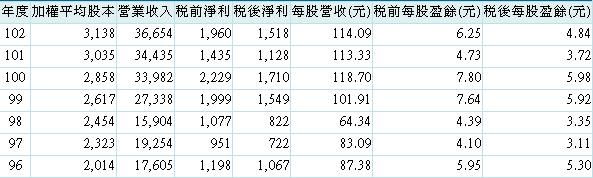
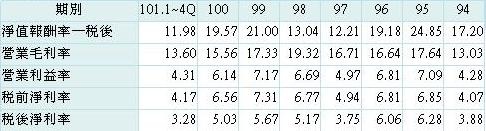
去(2013)年合併營收366.54億元,年成長6.44%,在毛利率較2012年成長4.12%、營業費用控管得宜及匯兌收益的挹注下,稅後淨利15.18億元,年成長34.57%,稅後EPS為4.84元,營運、獲利表現相當亮眼,董事會決議配發3元現金股息及0.2元股票股利,以4月1日收盤價68.2元計算,現金殖利率約4.4%;參與除權息後的成本下降比率約為6.16%。
在第4代行動通信的發展下,尤其在大陸積極發展,實施「寬頻中國」戰略,加快相關基礎建設工程,大幅提高互聯網網速,推行「三網融合」,使得4G建設已成為今年全球基礎建設最龐大的產業之一。以其產品以無線、衛星產品為主,加上今年與ip.access合作,聯手向全球主要營運商大規模提供新一代辦公室及中小企業用的小型基地台,將可望搭上相關的題材,帶動營運的成長。
展望今年營運,在家用產品與移動裝置客戶需求逐漸回溫,原有市場及客戶現階段拉貨情況穩定,更有新市場的成長及新客戶拓展的帶動,加上新產品車用產品(汽車雷達)、IP視訊轉換設備的佈局漸收成效,加上客戶的營運狀況優於預期及大陸工廠順利復工,對其產品市佔率的提升及營運的成長,都算是較為正面的影響。今年1~2月合併營收為54.21億元,年成長7.02%,營運表現還算正常。
若對於4G-LTE、Small Cell相關題材有興趣的投資朋友,以此股過去營運、獲利、配息穩定的表現來看,倒是可以將此標的納入投資組合口袋名單中,差別只是買進的價格為多少而已,團隊願意操作的價格區間為本益比8~18倍及殖利率8~3.5%。
恩汎理財投資團隊 發表在
痞客邦
留言(6)
人氣()
啟碁科技(6285)為國內衛星通訊產品廠商,主要從事無線通訊產品的設計、研發與製造,為國內第一家配合衛星天線降頻器(LNB)與碟形天線(Dish)整組出貨之衛星通訊設備廠商,且為直播衛星系統DBS中戶外接收系統ODU產品之主要供應商之一,主要產品為衛星通訊系列產品及移動式通訊系列產品。去(2013)年Home產品(衛星電視、數位家庭、網通設備)、Automotive車用產品(車用衛星廣播、防撞雷達)及Mobile行動通訊產品(NB Antenna、LDS和LTE)分別佔整體營收73%、19%及8%。
受惠於北美市場復甦、車用電子/車用產品、行動裝置、無線網路的應用成長,去年1~9月合併營收273.39億元,年成長4.29%,加上製程的改善(毛利率較2012年同期成長8%)、營業費用控管得宜,以及新臺幣貶值的影響,1~9月稅後淨利達12.09億元,較2012年同期成長34.04%,營運獲利表現相當亮眼。
展望未來營運,雖然全球景氣朝向溫和復甦的方向前進,LTE產品、車用產品的成長性令人看好,但佔整體營收最大宗的LNB產品線,成長的狀況並不顯著,加上原本的產線產品有主要客戶市佔率下滑、大陸市場拓展不順的不利因素,未來是否可藉由新產品滲透率的提升、擴大市佔率來改善整體營收結構,成為未來營運成長的動能,需要持續的觀察與追蹤。至於新品智慧電網部分,考量尚在發展初期,貢獻度不大。
雖第4季為傳統營運淡季,但從10~11月合併營收達66.43億元,較2012年同期成長22.61%來看,整體第4季營運符合預期,全年合併營收可望介於365~370億元之間,在毛利率提升及匯兌收益的挹注下,全年稅後淨利約為15.5~17億元之間。
目前營運屬營收結構的改變,是否能夠順利調整,還有待觀察與追蹤。未來營運重點應在於車用產品市占率的提升,以及全球LTE建置及應用的狀況,若主要營收來源Home產品能搭上LTE的市場,則未來的營運、獲利可望持續成長。
恩汎理財投資團隊 發表在
痞客邦
留言(1)
人氣()


